Cuando el Otro Lado Dejó de Pagar: Crisis Financiera del 2008, Parte 6
Parte 6 de mi serie recorriendo la crisis financiera de 2008 desde la óptica de los bienes raíces, y la entrega en la que las pérdidas dejan de ser un problema de unos pocos y se vuelven un problema de todo el sistema. Si recién te sumas, en la Parte 1 miré por qué se le tuvo tanta confianza a la hipoteca, en la Parte 2 seguí un pago hipotecario a lo largo de toda la cadena y vi cómo el riesgo se le iba soltando a cada uno de los que lo tocaban, en la Parte 3 abrí la torre de tramos y CDOs, en la Parte 4 mostré cómo las apuestas sobre esa torre terminaron siendo más grandes que el propio mercado hipotecario, y en la Parte 5 expliqué por qué bastaba con que los precios de la vivienda dejaran de subir para que todos los préstamos fallaran a la vez. Aquí quiero contar qué pasó cuando la primera institución grande dejó de pagar, y por qué el sistema financiero estuvo a punto de paralizarse, algo que las pérdidas, por sí solas, no alcanzan a explicar.
La Parte 5 terminó con una pregunta, no con una pérdida. Cuando Lehman Brothers quebró, lo que congeló al sistema no fue cuánto dinero se había perdido. Fue si la institución que estaba del otro lado de tu cobertura seguía en pie, y no había forma de saberlo.
Para responderla hay que mirar un supuesto distinto. En las cinco entregas anteriores, todo el armado descansaba en una idea sobre las casas: que no se iban a desvalorizar todas al mismo tiempo. El de esta entrega es otro, mucho más básico. Que el de enfrente iba a cumplir.
El Rent Roll que Ya Conoces
Empecemos por algo que cualquiera que haya analizado un centro comercial ya modeló alguna vez, porque el mecanismo de esta entrega no es nada del otro mundo.
Imagina un centro comercial ocupado al 95 por ciento. El ancla es un supermercado, y una docena de inquilinos más chicos alquilaron ahí, en buena medida, porque estaba el supermercado. Varios de esos contratos tienen una cláusula de co-tenancy, que en la práctica dice algo muy simple: si el ancla cierra, el inquilino paga menos o se puede ir. Un buen día, el supermercado se declara en quiebra.
En el rent roll perdiste un inquilino. En el flujo de caja perdiste mucho más: la renta del supermercado, una rebaja en cada contrato con esa cláusula y, probablemente, a varios de esos inquilinos. Una sola quiebra cambió contratos que el supermercado ni siquiera había firmado.
Quien haya pasado una recesión con un activo de retail termina aprendiendo lo mismo: un edificio lleno no es lo mismo que un edificio que cobra. Un edificio vale lo que pueden pagar sus inquilinos, y lo que le pasa a uno le pega a los demás.
La Parte 4 dejó plantada esta misma idea en otro mercado. Un banco dealer que le vendía protección crediticia a un cliente y le compraba exactamente la misma protección a otro llevaba un libro compensado (matched book), y en el papel no corría ningún riesgo. Pero un libro compensado solo está compensado si ambas contrapartes pagan. Todas las cifras que hacían parecer sólido al sistema en 2008 eran cifras netas: lo que me deben menos lo que debo. Y todas daban por hecho lo mismo: que el de enfrente iba a pagar.
Esta entrega es sobre lo que pasó el día que uno de ellos no pagó.
El Activo que Nadie Podía Valuar
Antes de ser una historia de derivados, la de Lehman Brothers fue, aunque hoy cueste recordarlo, una historia de bienes raíces comerciales.
Andrew Ross Sorkin cuenta que Mark Walsh tenía carta blanca para usar el balance de Lehman, y que lo usó para convertir a la firma en una apuesta sin cobertura al mercado inmobiliario de Estados Unidos. Lehman se parecía más a un REIT gigante que a un banco de inversión. La operación que mejor lo retrata llegó en el peor momento posible, en la cima del ciclo: junto con Bank of America, Lehman puso $17,100 millones en deuda y $4,600 millones en equity puente (bridge equity) para comprar Archstone-Smith, un portafolio de edificios residenciales de lujo. Según Sorkin, las propiedades eran excelentes. El problema era el precio, que daba por hecho que las rentas iban a subir bastante. Cuando el crédito se secó y Lehman todavía podía echarse atrás, Dick Fuld decidió seguir adelante.
Si leíste la Parte 5, esto te va a sonar. Las rentas pro forma sostenían un precio que las rentas contratadas no justificaban.
En su última conferencia de resultados, en la que anunció una pérdida de $3,900 millones para el tercer trimestre (la peor de su historia), Lehman presentó un plan para separar hasta $30 mil millones en bienes raíces comerciales, incluida Archstone, en una empresa nueva llamada REI Global. La idea era llevar esos activos en libros sin tener que ajustarlos cada trimestre a precios de mercado. Días después, en las negociaciones de rescate de ese fin de semana, los banqueros de la competencia por fin vieron los números internos y descubrieron que la cartera inmobiliaria estaba castigada, en promedio, apenas un 15 por ciento. Casi todos daban por hecho que la caída real era mucho mayor.
Lo que me llama la atención es que esa discusión sobre las valuaciones nunca se zanjó: antes de que alguien la ganara, ya había dejado de importar. Nadie de afuera podía valuar la cartera, y nadie de adentro tenía incentivos para aceptar un número más bajo. En tiempos normales, eso se arregla negociando. Para una firma que se financiaba de un día para otro, era una cuenta regresiva. Un prestamista que no sabe cuánto vale tu colateral no necesita demostrar que vale menos. Le basta con dejar de aceptarlo.
Ese es el cabo suelto que dejó la Parte 5. Las pérdidas grandes, por sí solas, no paralizan un sistema financiero. Lo que convierte una pérdida en una quiebra es cómo se financia el que la sufre.
Un Financiamiento que Había que Renovar Cada Mañana
Si alguna vez un banco te bajó el porcentaje de financiamiento al momento de refinanciar, ya entiendes el siguiente mecanismo. Solo que lo conoces con otro nombre.
Cuando refinancias una propiedad, el prestamista decide qué porcentaje del valor te presta. Digamos que te presta el 65 por ciento y tú pones el 35 por ciento restante con equity. Si en el próximo refinanciamiento lo baja a 55 por ciento, o consigues la diferencia o vendes. La propiedad es la misma. Lo que cambió son las ganas del banco de prestarte.
Los bancos de inversión financiaban buena parte de sus balances con acuerdos de recompra, conocidos como repo. La jugada es así: el banco le vende un título a un prestamista a cambio de efectivo y se compromete a recomprarlo al día siguiente a un precio un poquito más alto. En la práctica, es un préstamo con garantía de un día para otro. La diferencia entre lo que vale el título y lo que el prestamista te da por él es el haircut, que no es otra cosa que uno menos el porcentaje que te financian. Gary Gorton y Andrew Metrick lo explican con un bono que vale $100 y por el que te dan $80: el haircut es de 20 por ciento.
La diferencia con tu refinanciamiento es el plazo. Un prestamista de repo puede cambiarte las condiciones cada mañana, y para todo el balance a la vez. Y como el banco tiene que cubrir el haircut con capital propio, ese haircut le pone un límite muy claro a cuántos activos puede tener:
Activos que se pueden financiar = Equity ÷ h
Vamos término por término. Equity es el capital propio del banco, el único dinero que no hay que renovar al día siguiente. h es el haircut, la parte del valor de cada activo que el prestamista no quiere financiar. El límite es el inverso del haircut, y por eso la relación es cualquier cosa menos lineal.
Mete números en la fórmula. Con $10 mil millones de equity, un haircut de 2 por ciento te permite sostener $500 mil millones en activos. Con 5 por ciento, $200 mil millones. Con 20 por ciento, $50 mil millones. Pasar de 2 a 20 por ciento no es apretarse el cinturón: obliga a la firma a desprenderse de $450 mil millones en activos, en un mercado donde todas las demás están haciendo la misma cuenta.
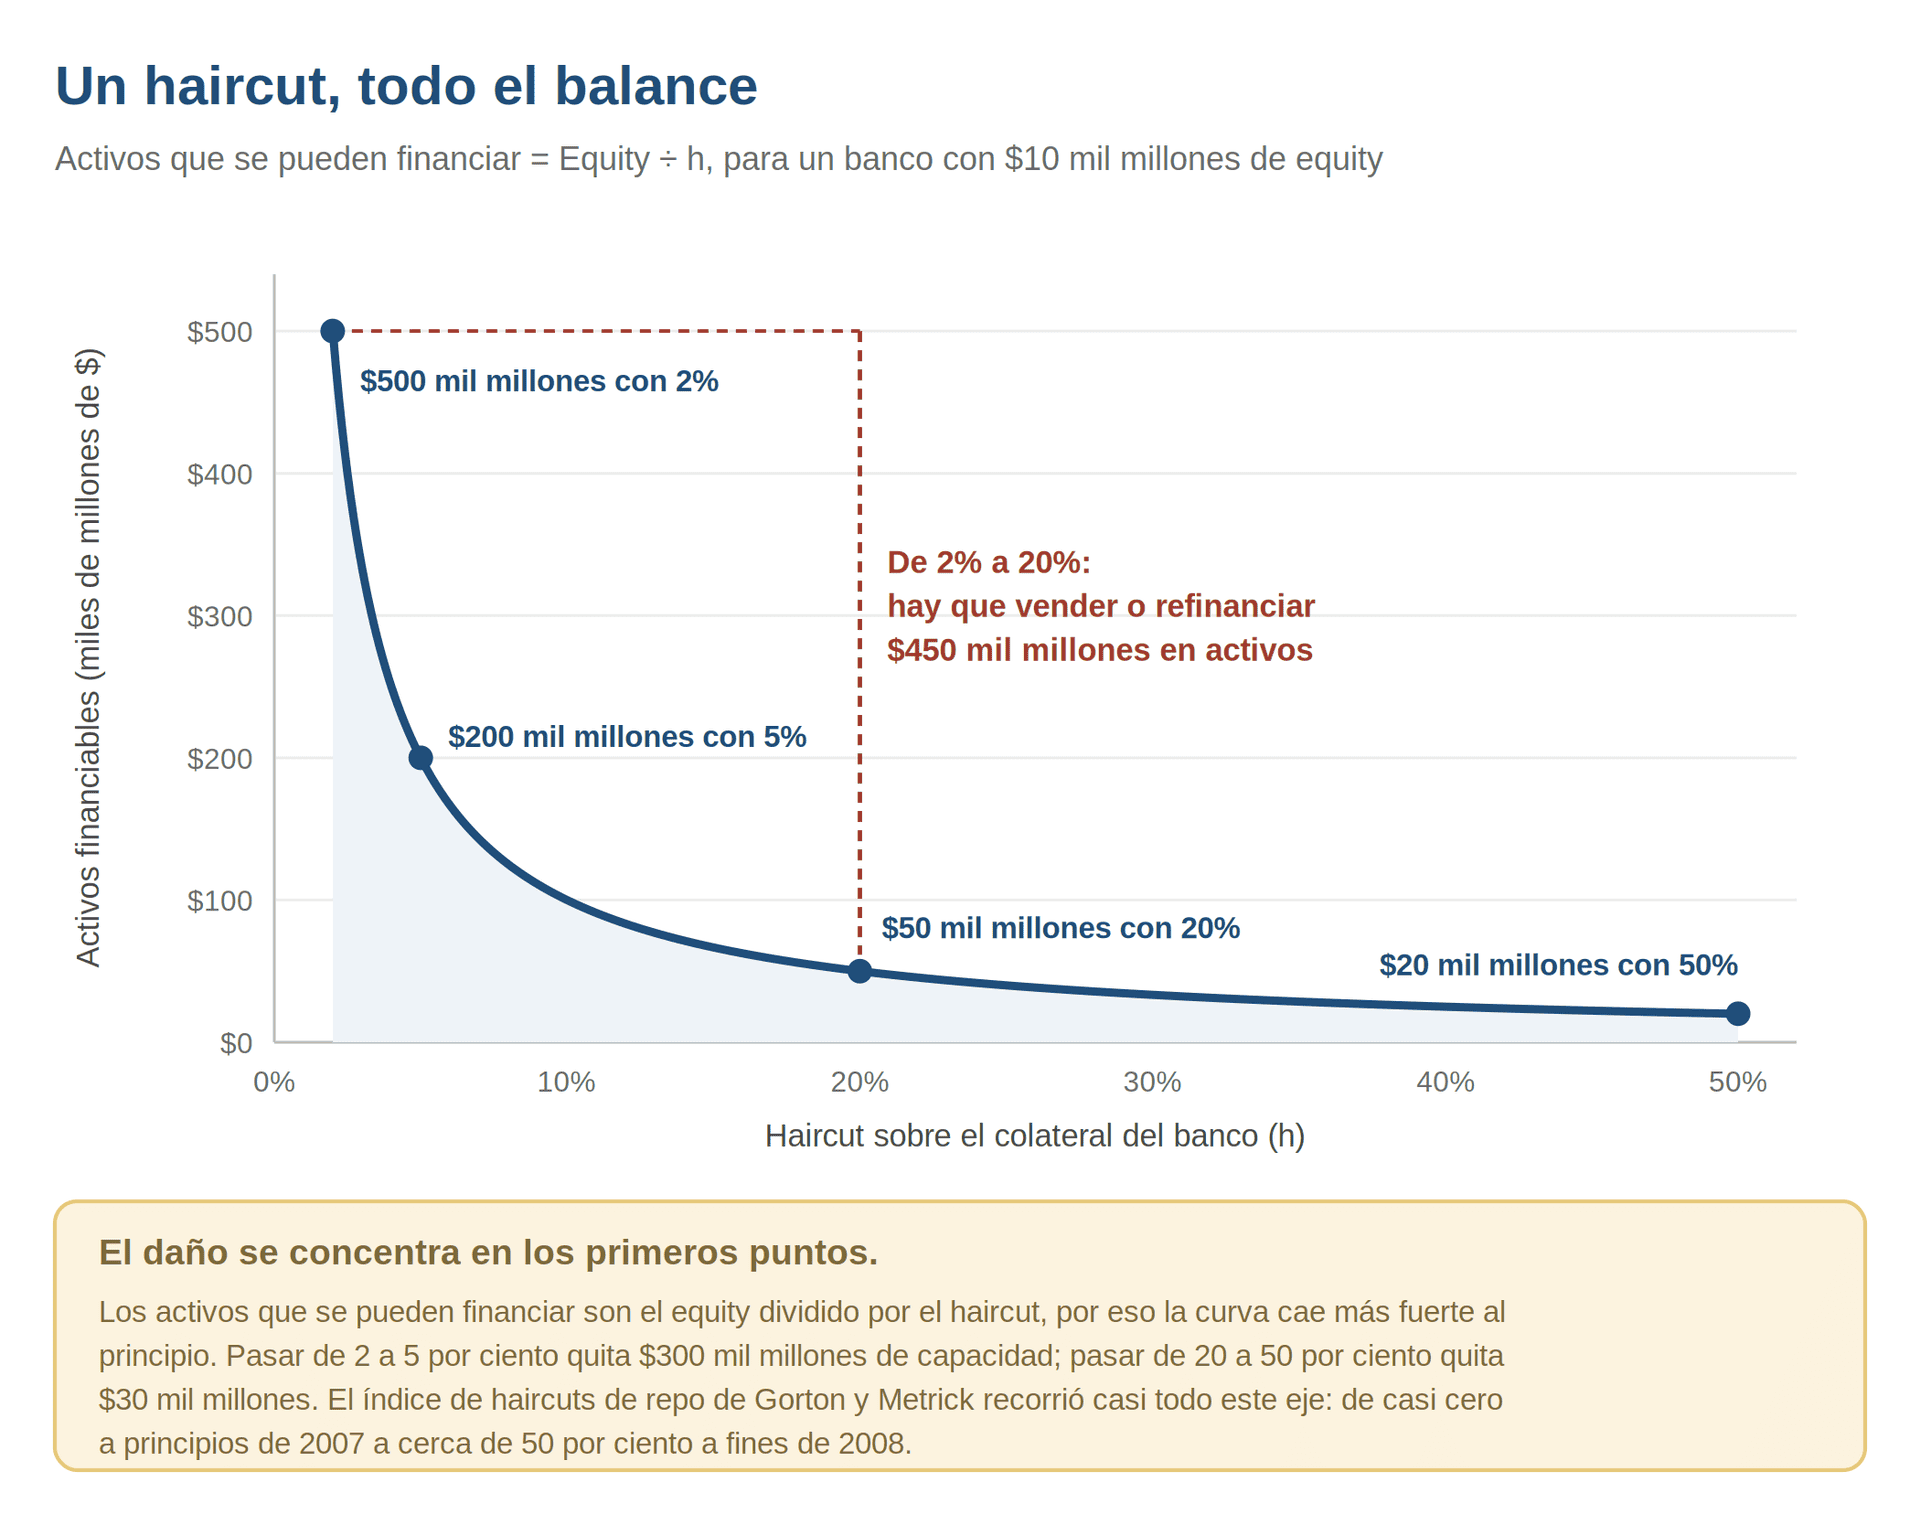
Y ese rango no es teórico. Gorton y Metrick armaron un índice de haircuts de repo para distintas clases de activos titularizados y encontraron que pasó de prácticamente cero a principios de 2007 a casi 50 por ciento a fines de 2008. Para ellos fue una corrida bancaria con otra cara. No hubo filas en las puertas de los bancos. Los prestamistas, simplemente, empezaron a dar menos dinero por la misma garantía.
Lehman vivía de este financiamiento. Michael Fleming y Asani Sarkar, de la Fed de Nueva York, muestran que su brazo de corretaje (broker-dealer) se financiaba con unos $80 mil millones en repo tripartito a fines de mayo de 2008. Para el 19 de septiembre, quedaban $650 millones. JPMorgan, que era el banco de compensación (clearing bank) de Lehman, veía pasar todas esas operaciones por sus sistemas, y Sorkin cuenta que Jamie Dimon le pidió a su equipo ese fin de semana que se preparara para la quiebra de Lehman y de varias firmas más.
Todo lo que sigue se apoya en esta distinción. Una firma puede ser solvente en el papel y aun así quebrar si no consigue financiarse el tiempo suficiente para que el mercado le crea. Los activos de Lehman se iban a seguir discutiendo durante años. El financiamiento no esperó el veredicto.
El Fin de Semana que Nadie Pudo Compensar
Para entender por qué la quiebra de Lehman fue tan difícil de contener, hay que tener claro qué era Lehman para el resto de Wall Street. Era un deudor, como vimos en la sección anterior. Pero también era un dealer, o sea, estaba metido en el medio de las operaciones de los demás.
Pensemos en un credit default swap como los de la Parte 4. Un hedge fund quiere protección sobre un bono y se la compra a Lehman. Lehman no quiere quedarse con ese riesgo, así que le compra la misma protección a otro banco. Lehman queda compensado: lo que le debe al hedge fund, el otro banco se lo debe a él. El hedge fund y el banco nunca tratan entre ellos. La cobertura de los dos pasa por Lehman. Multiplica eso por cientos de miles de contratos, entre credit default swaps, swaps de tasas y swaps de monedas, y te vas a hacer una idea de lo que era Lehman en el sistema: el centro de una red de contratos que se compensaban entre sí, donde cada uno de los que estaban en la otra punta se sentía cubierto.
El domingo 14 de septiembre por la mañana todavía había un plan para salvar a Lehman. Según Sorkin, Barclays iba a comprarla si el resto de Wall Street se quedaba con sus peores activos, y los bancos reunidos en la Fed de Nueva York ya habían aceptado poner el dinero. Pero el acuerdo se cayó en Londres. El gobierno británico no quiso saltarse la votación de accionistas que Barclays necesitaba, ni hacerse cargo del riesgo. Paulson les contó a sus colegas que los británicos no estaban dispuestos a meter un problema estadounidense en su propio sistema bancario.
Con la quiebra ya cantada, la Fed de Nueva York probó algo que, para mí, es el momento más revelador de toda la crisis. Abrió una sesión de negociación de emergencia de dos horas en Nueva York y Londres, con la misma lógica del ejemplo de arriba. Si el hedge fund dependía de Lehman para su protección, y el otro banco le había vendido esa misma protección a Lehman, entonces los dos podían firmar un contrato nuevo directamente entre ellos y sacar a Lehman del medio. Cada uno se quedaba con la cobertura que creía tener. Todo era condicional: las operaciones solo valían si la matriz de Lehman se declaraba en quiebra antes de las 9 de la mañana del lunes.
No sirvió de mucho. Bill Gross, de PIMCO, les dijo a los periodistas esa tarde, según cuenta Sorkin, que se habían negociado quizá unos $1,000 millones, y con spreads mucho más amplios que el viernes. Cuando los traders se levantaron de sus escritorios a las 4 de la tarde, muchos tenían la misma exposición a Lehman que el viernes.
Vale la pena entender por qué, porque ahí está, en pequeño, todo el problema. Para reemplazar una operación con Lehman, un banco tenía que encontrar a la institución que tenía la operación opuesta, también con Lehman: misma referencia, mismo vencimiento, más o menos el mismo monto. Pero cada banco solo veía su lado. El hedge fund sabía que le había comprado protección a Lehman. Lo que no tenía forma de saber era qué banco le había vendido a Lehman el contrato del otro lado, ni si ese banco iba a querer negociar directo con él, a un precio nuevo, un domingo y contra reloj. La otra punta de cada cobertura existía. Nadie la podía ver.
Y en Lehman no sabían mucho más. Esa tarde, la Fed de Nueva York preguntó cuánto efectivo iba a necesitar el brazo de corretaje de Lehman para pasar el lunes. Uno de sus ejecutivos contestó con otra pregunta, sobre los $50 mil millones en operaciones que vencían al día siguiente: “¿cuántas de nuestras contrapartes nos van a mandar el dinero?”. Ni siquiera la firma que estaba en el centro de la red podía decir si su propio libro compensado se iba a cobrar.
El lunes 15 de septiembre, Lehman Brothers Holdings se declaró en quiebra y sus contrapartes empezaron a dar por terminados los contratos. Michael Lewis cuenta que la International Swaps and Derivatives Association, el mismo organismo que en la Parte 4 armó los términos del contrato, escribió sus reglas justamente por miedo a que la otra parte de un swap quebrara. El 15 de septiembre llegó ese día, y a una escala que nadie había previsto.
Cuando un contrato se da por terminado, queda reducido a un número. La operación se corta y lo que vale en ese momento pasa a ser un reclamo. Si el contrato valía dinero para Lehman, la contraparte igual tiene que pagar. Si valía dinero para la contraparte, esta pasa a ser un acreedor sin garantía de una firma quebrada. Esa asimetría es, en el fondo, toda la fórmula:
Pérdida si quiebra j = (Lo que debe j – Colateral retenido) x (1 – R_j)
Léela por partes. Lo que debe j es lo que la contraparte quebrada te debe cuando se termina el contrato, es decir, su valor de mercado ese día. Colateral retenido es lo que ya te había entregado a medida que el contrato se movía a tu favor, el mismo mecanismo que vimos con AIG en la Parte 4, y eso te lo quedas. R_j es la tasa de recuperación, la parte del reclamo que la masa de la quiebra te termina pagando. Ahora fíjate en lo que no aparece en la fórmula: todo lo que tú les debes a otros. Tus obligaciones no se achican porque tu contraparte haya caído.
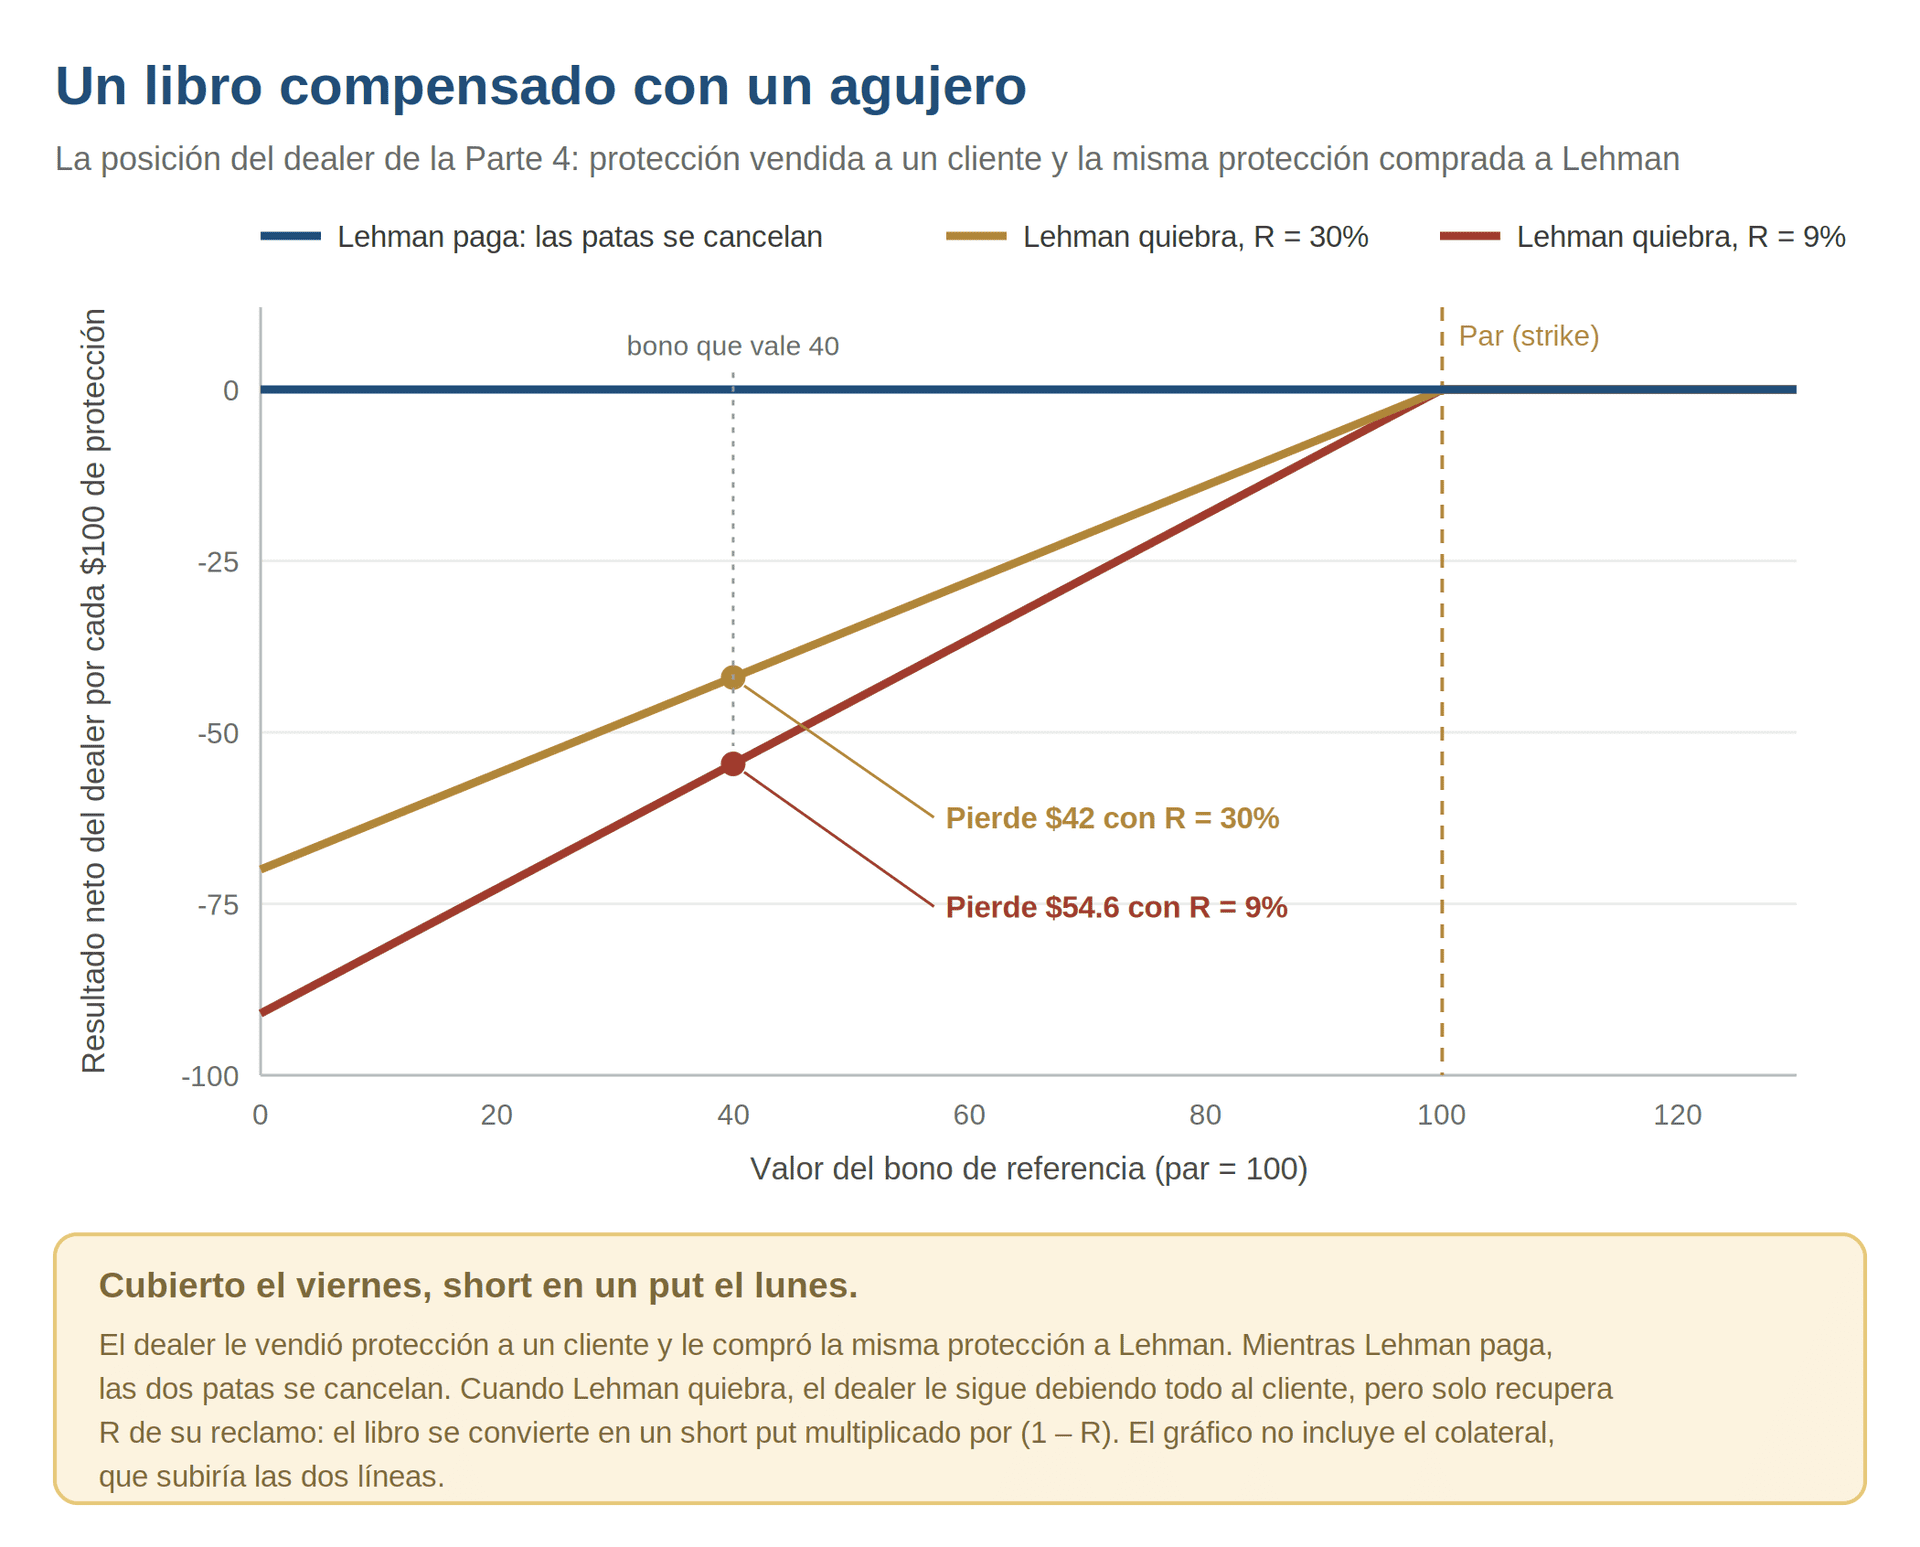
Pongámosle números, con un dealer que lleva exactamente el libro compensado de la Parte 4. El dealer le vendió protección a un hedge fund y le compró la misma protección a Lehman. El bono de referencia se deterioró, así que los dos contratos cambiaron de valor: el que tiene con Lehman ahora vale $10 millones a favor del dealer, y el que tiene con el hedge fund vale $10 millones a favor del hedge fund. Posición neta: cero. Para entonces, Lehman ya le había entregado $2 millones en colateral.
Lehman quiebra. El dealer se queda con esos $2 millones y, por los $8 millones restantes, pasa a ser un acreedor más en la quiebra. Con el hedge fund, en cambio, no cambia nada: le sigue debiendo $10 millones completos, y ahora sin ninguna protección detrás. Si quiere volver a estar cubierto, tiene que salir a comprarle protección a otro, a los precios del lunes.
La variable que nadie sabía cuánto valía era R. El día de la quiebra, el precio de los bonos senior de Lehman indicaba que los acreedores iban a recuperar unos 30 centavos por dólar. Un mes después, el mercado pagaba unos 9 centavos, y dos años y medio más tarde la propia masa de la quiebra calculaba que los acreedores de la holding iban a recuperar el 16 por ciento. Fleming y Sarkar ubicaron después la recuperación de los acreedores de Lehman en 28 por ciento. Sobre el reclamo de $8 millones del dealer, eso es una pérdida de $5.6 millones con la primera estimación y de $7.3 millones con la segunda. El dealer que el viernes tenía el riesgo cerrado amaneció el lunes con el short put descubierto del que advertía la Parte 4, sin saber cuánto le iba a costar el agujero.
Ahora multiplica el caso de ese dealer por el tamaño de Lehman. Fleming y Sarkar cuentan más de 900,000 contratos de derivados y 209 subsidiarias en 21 países. Para mediados de noviembre, las contrapartes ya habían dado por terminadas unas 733,000 operaciones. Y en algunos casos, encontraron, ni Lehman ni sus contrapartes tenían claro cuál de las subsidiarias de Lehman era la que debía. La Parte 4 cerró diciendo que nadie lograba descifrar quién estaba respaldando a quién. Con Lehman, a veces ni los abogados podían.
La Corrida Fue Detrás del Efectivo
El pánico apareció primero justo donde casi nadie lo esperaba: en la parte del sistema financiero que todos creían a prueba de riesgos.
Los fondos del mercado de dinero (money market funds) invertían en deuda de corto plazo de bancos y empresas y, en la práctica, le prometían al inversionista que cada dólar que ponía lo iba a poder sacar entero. Sorkin cuenta que el Reserve Primary Fund había salido a buscar el rendimiento más alto de su industria, 4.04 por ciento, y que para lograrlo tenía $785 millones en papel de corto plazo de Lehman. Con la quiebra, ese papel pasó a valer poco o nada. El martes 16 de septiembre pasó algo que en esa industria casi no ocurría: las cuotas del fondo cayeron por debajo de un dólar, a 97 centavos. En inglés a eso se le dice breaking the buck. Lewis lo resume en una sola frase sobre estos fondos: “hasta ese momento, la gente los veía como efectivo”.
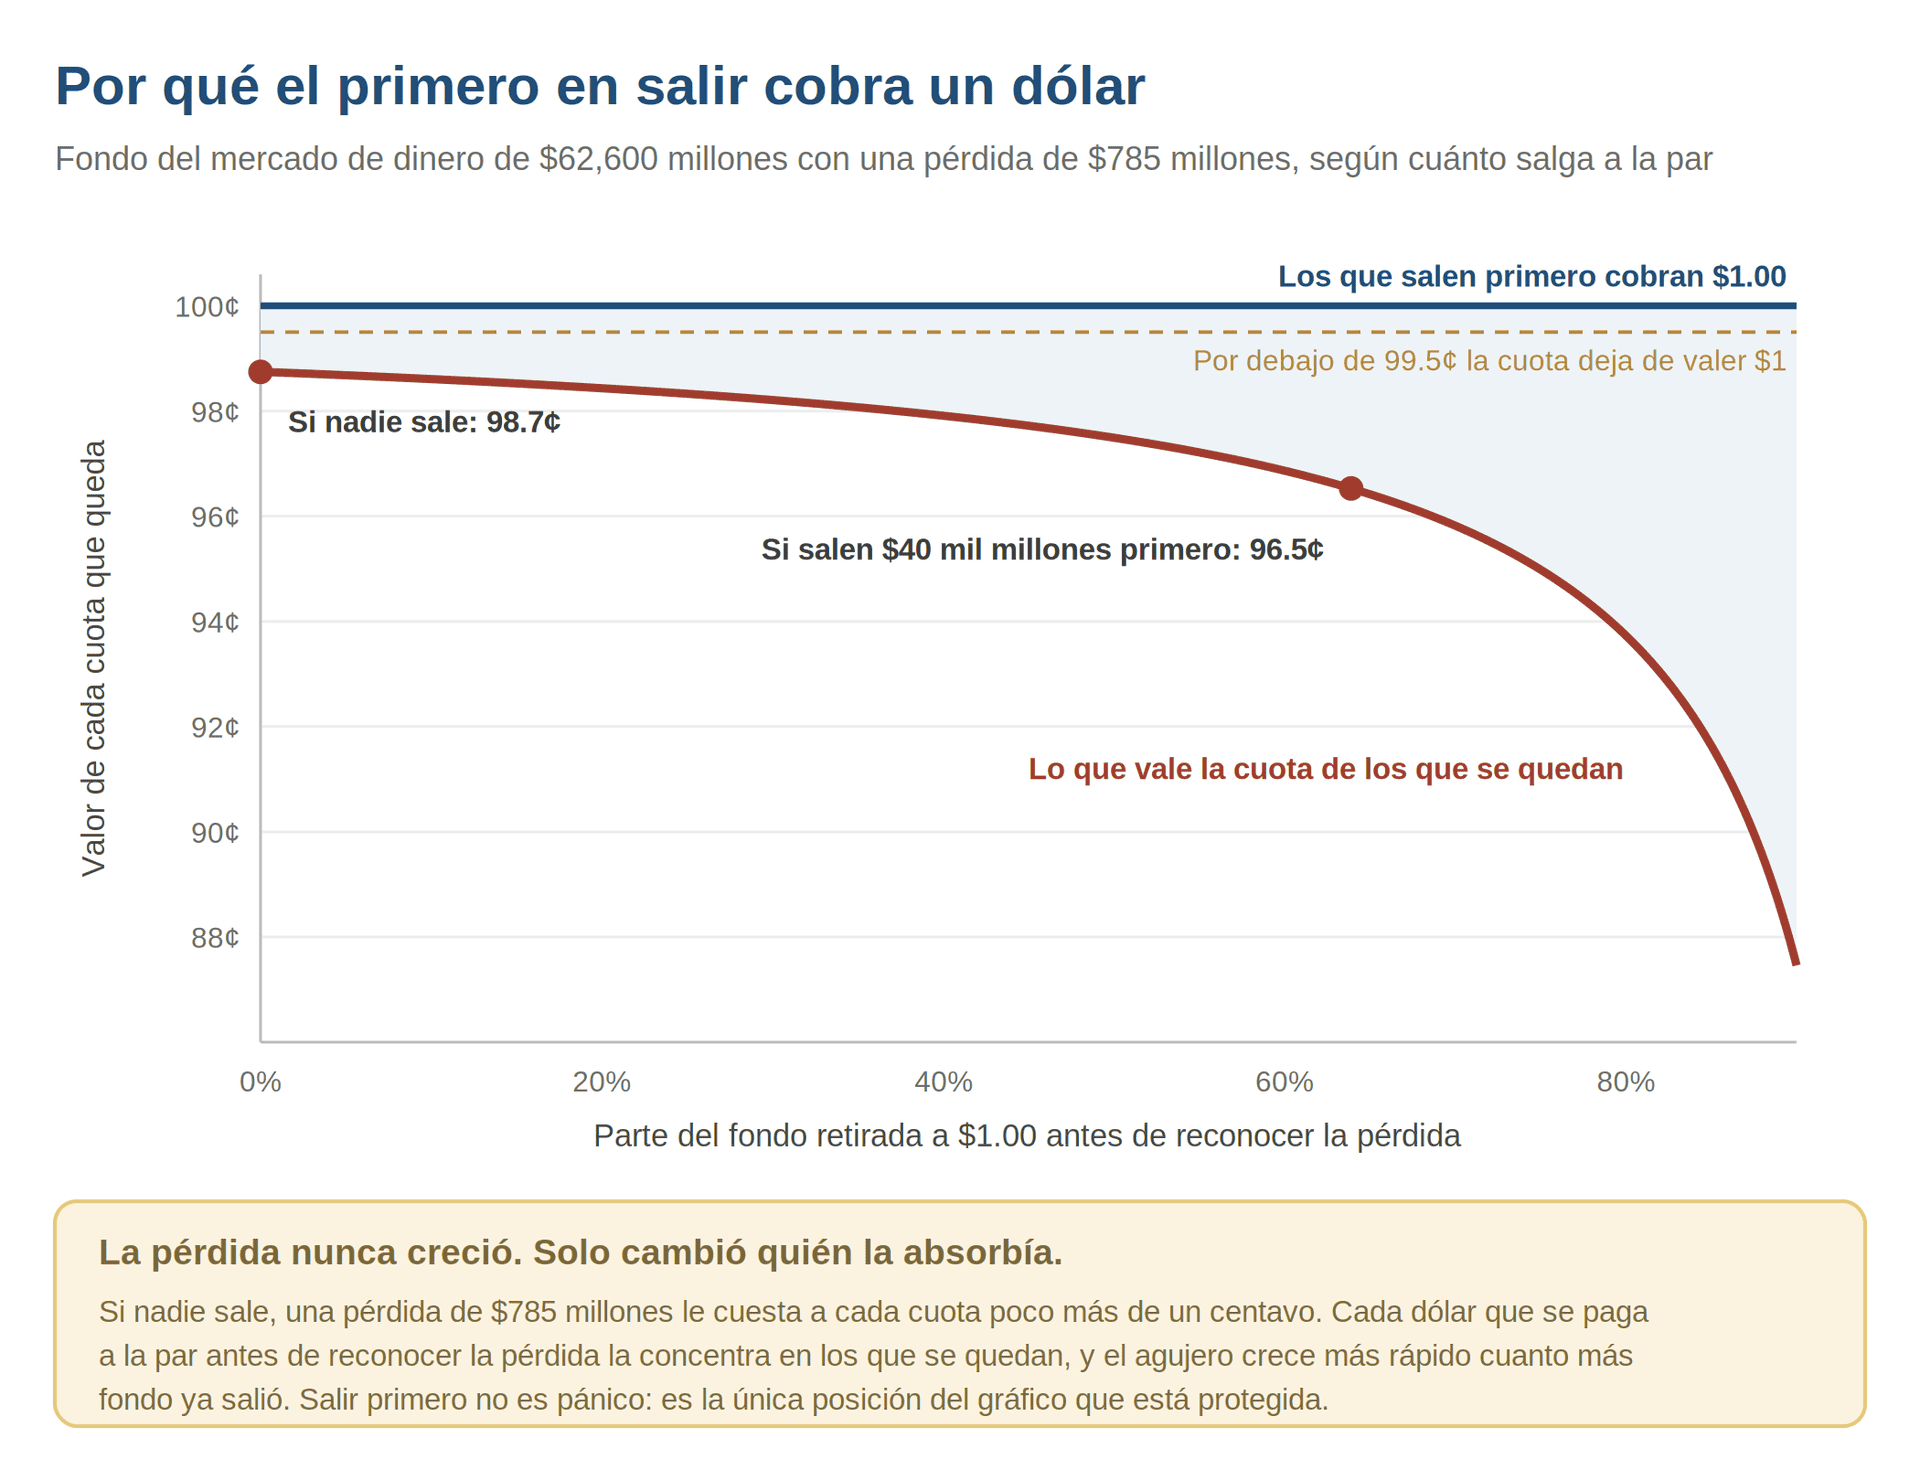
Por qué eso se convirtió en una corrida es pura aritmética, y vale la pena verla con calma. Veamos cuánto vale cada cuota de los que se quedan, después de que otros ya se fueron cobrando su dólar completo:
Valor de cada cuota que queda = (A – X – L) ÷ (A – X)
A son los activos del fondo antes de la pérdida. X es lo que se llevan los que se van, a un dólar por cuota. L es la pérdida. Según Sorkin, el fondo tenía $62,600 millones. Sin retiros, una pérdida de $785 millones deja (62.6 – 0.785) ÷ 62.6, en miles de millones, unos 98.7 centavos. Eso ya está por debajo de los 99.5 centavos, que es el umbral a partir del cual la cuota deja de redondearse a un dólar, pero la pérdida es de apenas poco más de un centavo.
Ahora supón que, antes de que se reconozca la pérdida, algunos inversionistas se van cobrando un dólar por cuota. Si, por ejemplo, se van $40 mil millones, los mismos $785 millones se reparten entre los $22,600 millones que se quedaron: 21.8 ÷ 22.6, unos 96.5 centavos, muy cerca de donde terminó el fondo.
Ponte en el lugar de alguien que todavía no decidió si sacar su dinero. La pérdida no creció. Lo que cambió es quién se la comía. Cada inversionista que salió primero cobró su dólar completo, y cada retiro le agrandó el agujero a los que se quedaban. Salir corriendo no era de locos: era hacer bien la cuenta, y los inversionistas de todos los demás fondos de ese tipo podían hacer la misma cuenta sobre el suyo.
Y la hicieron. El 19 de septiembre, el Tesoro anunció que iba a garantizar los fondos del mercado de dinero, pero para entonces la estampida ya había llegado a las empresas que se financiaban con ellos. Marcin Kacperczyk y Philipp Schnabl encuentran que el papel comercial emitido por empresas financieras se desplomó 29.5 por ciento, de $806 mil millones a $568 mil millones, entre el 10 de septiembre y el 22 de octubre de 2008.
Lo mismo pasó en el prime brokerage, el servicio con el que los hedge funds dejan su efectivo y sus títulos en manos de un dealer. La filial de Lehman en Londres fue intervenida, y los hedge funds que tenían cuentas ahí se quedaron sin acceso a sus activos. Necesitaban liquidez de donde fuera. Sorkin cuenta que Morgan Stanley arrancó la semana con $178 mil millones disponibles, y en veinticuatro horas sus clientes hedge funds ya le habían sacado más de $20 mil millones, entre saldos retirados y cuentas cerradas. Un cliente que acaba de ver sus activos congelados en un prime broker no se queda a averiguar si el siguiente es sólido. Se va primero, porque irse primero es la única forma de estar seguro.
La Contraparte de Todos
En la Parte 4 dejé a AIG en el punto en que sus obligaciones de colateral estaban atadas a su propia calificación. Sorkin estimaba que una rebaja de un escalón podía disparar llamadas de colateral por unos $10,500 millones, y que si una segunda calificadora hacía lo mismo, la cuenta subía a cerca de $13,300 millones. Desde ahí retomamos.
El 15 de septiembre, las tres grandes calificadoras bajaron a AIG por debajo de AA–. Robert McDonald y Anna Paulson reconstruyen lo que vino después: las llamadas de colateral sobre sus credit default swaps treparon a $32 mil millones, y la diferencia entre lo que exigían las contrapartes y lo que AIG había entregado llegó a $12,400 millones, cuando apenas tres días antes era de $4,500 millones. Los banqueros que intentaban armar un rescate privado llegaron a la conclusión de que AIG necesitaba entre $80 mil y $90 mil millones, y apenas tenía unos $50 mil millones para cubrirlos.
Todavía se discute por qué se rescató a AIG cuando, un día antes, se había dejado caer a Lehman. Lewis señala que la explicación pública de los funcionarios fue cambiando en los meses siguientes: primero se habló de una señal deliberada al mercado y después de que no tenían facultades legales para salvarla. No pretendo resolver ese debate aquí. Pero el relato de Sorkin deja claro qué tenían los funcionarios sobre la mesa ese martes. En la Fed de Nueva York circulaba una lista con las mayores contrapartes de AIG. La encabezaba ABN AMRO, que para entonces ya era parte de Royal Bank of Scotland, con $65 mil millones, y más abajo aparecían Goldman Sachs, Barclays y Morgan Stanley. Los bancos europeos habían usado más de $300 mil millones en credit default swaps de AIG para reducir el capital que les exigían sus reguladores. Si AIG caía, esa protección se esfumaba de un día para otro, y esos bancos iban a tener que salir a levantar capital en el peor momento posible.
Hay un detalle en el relato de Sorkin que me parece especialmente revelador. Goldman Sachs había comprado credit default swaps sobre la propia AIG, y en la firma creían que hasta podían ganar $50 millones si AIG se caía. Lloyd Blankfein vio el problema de fondo. Esa cobertura valía lo que valían las instituciones que la habían vendido, y esas instituciones también estaban expuestas a AIG. Es un caso de manual de lo que en gestión de riesgos se llama riesgo de correlación adversa (wrong-way risk): la protección tiene más probabilidades de fallar justo cuando más la necesitas. Un libro compensado contra AIG solo estaba compensado si los que vendían protección sobre AIG sobrevivían a la caída de AIG.
En la noche del 16 de septiembre, la Reserva Federal aceptó prestarle a AIG hasta $85 mil millones. El apoyo total del gobierno terminaría llegando a $182,300 millones. Entre noviembre y diciembre, los credit default swaps de AIG sobre CDOs multisectoriales se cancelaron a través de un vehículo de la Fed llamado Maiden Lane III. Según el inspector general del TARP, las contrapartes recibieron $27,100 millones de ese vehículo y se quedaron con $35 mil millones en colateral que AIG ya les había entregado. Es decir, cobraron el valor completo, a la par: $62,100 millones en total.
Al final, el lugar de la contraparte de todos lo ocupó el gobierno. La alternativa era averiguar cuánto valía cada cifra neta del sistema sin una de sus piezas más grandes.
Lo que Medían en Realidad los $366 Mil Millones
La Parte 5 terminó con dos cifras que describen los mismos contratos. La primera, unos $366 mil millones que los vendedores de protección sobre Lehman podían llegar a deber. La segunda, una liquidación neta de unos $6 mil millones. Las dos eran reales. Respondían a preguntas distintas, y la distancia entre una y otra es la mejor forma de entender todo lo que vimos en esta entrega. Para cerrar ese círculo hacen falta tres pasos: qué tipo de contrato medían esas cifras, de dónde salió cada una y por qué la segunda solo se pudo conocer después.
Empecemos por una distinción que en los titulares se perdió. Las secciones anteriores hablaban de contratos con Lehman, donde Lehman era una de las partes y debía dinero o se lo debían. Los $366 mil millones, en cambio, tenían que ver con contratos sobre Lehman: credit default swaps donde Lehman era solo el nombre de referencia. Lehman ni siquiera firmaba esos contratos. Un comprador y un vendedor de protección, los dos en otra parte del sistema, habían apostado a si Lehman iba a dejar de pagar. Cuando dejó de pagar, esos contratos se liquidaron entre ellos.
Cuánto había que pagar lo definió una subasta de la industria el 10 de octubre, que fijó el valor de recuperación de los bonos de Lehman en 8.625 centavos por dólar. Ese precio coincidía con lo que los propios bonos de Lehman venían marcando un mes después de la quiebra. Cada vendedor de protección le debía al comprador la diferencia entre el valor nominal y esa recuperación:
Pago bruto = Nocional x (1 – R)
Nocional es el monto de protección vendido. R es la recuperación que fijó la subasta. Con R en 8.625 por ciento, los vendedores debían 91.375 centavos por cada dólar de protección. De ahí salen los $366 mil millones: unos $400 mil millones de nocional, una cifra que circulaba en la prensa, multiplicados por 0.91375. La fórmula estaba bien. El número que le metían era una estimación que nadie había podido confirmar.
Ahora, el neto. Volvamos al dealer del fin de semana, pero esta vez con un contrato sobre Lehman y no con Lehman. El dealer le vendió $100 millones de protección sobre Lehman a un hedge fund y le compró $100 millones de la misma protección a otro banco. Después de la subasta, le debe $91.375 millones al hedge fund y el banco le debe $91.375 millones a él. En bruto, pasan por el dealer $182.75 millones en pagos. En neto, nada. Una vez que se compensan los dos pagos, no tiene que pasar ni un dólar por sus manos.
La mayor parte del mercado se parecía a ese dealer. Los dealers les vendían protección a sus clientes y la volvían a comprar entre ellos, así que buena parte de las obligaciones brutas daban vueltas en círculo entre instituciones que debían y cobraban casi lo mismo. El efectivo solo tenía que moverse en las puntas de esas cadenas: los que habían comprado protección sin vender nada y los que habían vendido sin comprar.
Y eso es lo que muestran los registros. Una buena parte del mercado estaba anotada en un solo lugar, el Trade Information Warehouse de la Depository Trust & Clearing Corporation. Cuando escribí en la Parte 4 que no existía un registro central de estos contratos, lo más preciso hubiera sido decir que no existía uno público. El 11 de octubre, casi cuatro semanas después de la quiebra, la DTCC informó que tenía registrados unos $72 mil millones en protección sobre Lehman y estimó pagos netos de unos $6 mil millones. Cuando el dinero se movió de verdad, el 21 de octubre, el neto fue de $5,200 millones. Sobre esos $72 mil millones, la obligación bruta era 72 x 0.91375, unos $65,800 millones. El efectivo que cambió de manos fue de unos 8 centavos por cada dólar bruto. Los otros 92 se cancelaron entre sí.
O sea que las dos cifras de la Parte 5 medían dos mundos distintos. Los $366 mil millones eran lo que habría tenido que moverse si no se podía compensar nada. Los $5,200 millones fueron lo que se movió una vez compensado todo, y con todos los de cada círculo pagando. Durante casi cuatro semanas, entre la quiebra y el anuncio de la DTCC, nadie fuera de ese registro sabía en qué punto entre esos dos mundos estaba parado el mercado.
Esto no me lo esperaba cuando empecé a revisar las fuentes. Lo que el mercado más temía, los credit default swaps contratados sobre Lehman, resultó ser la parte que funcionó. Y funcionó porque, en esos contratos, alguien podía ver los dos lados. El registro sabía qué dealer le había vendido a quién y a quién le había comprado, así que los círculos se podían encontrar y cancelar. Lo que se rompió fue todo lo que tenía a Lehman, o a AIG, del otro lado: los libros de derivados del fin de semana, los fondos del mercado de dinero, los clientes de prime brokerage, los bancos que hacían fila detrás de AIG. Esos contratos estaban desparramados en cientos de miles de acuerdos entre dos partes, y nadie tenía el mapa completo.
¿Por qué importa tanto ver el mapa completo? Porque una cifra neta es la respuesta a un cálculo que supone que todos pagan, y ese cálculo no se puede hacer firma por firma. Larry Eisenberg y Thomas Noe lo formalizaron en Management Science en 2001, con una regla tan simple que entra en una sola oración: cada institución paga lo menor entre lo que debe y lo que tiene.
Pago_i = mín( Debe_i , Efectivo_i + Recibe_i )
Vamos término por término. Debe_i es lo que la institución i tiene que pagar según sus contratos. Efectivo_i es el dinero propio que tiene. Recibe_i es lo que cobra de todos los que le deben, y ahí está el nudo. Lo que i cobra depende de lo que pueden pagarle sus deudores, que depende de lo que ellos cobran, que a su vez puede depender de lo que i paga. Cada pago del sistema está atado a todos los demás, así que no se puede resolver ninguna firma por separado. La única respuesta que cierra es el conjunto de pagos en el que la regla se cumple para todos al mismo tiempo.
Un anillo chiquito sirve para verlo en la práctica. Cuatro instituciones. A le debe $10 millones a B y otros $10 millones a un acreedor de afuera, D. B le debe $10 millones a C. C le debe $10 millones a A. B y C llevan libros perfectamente compensados: a cada uno le deben exactamente lo que debe.
Si A tiene $20 millones propios, no hay nada que pensar. A les paga a todos completo, B le pasa sus $10 millones a C, C le paga a A y todos los contratos se cumplen.
Ahora hagamos que A tenga una pérdida y le queden solo $4 millones. A ya no puede pagar $20 millones, así que paga lo que tiene, repartido en proporción a lo que debe: mitad para B y mitad para D. Pero lo que A “tiene” incluye lo que le vuelve dando la vuelta al anillo, y eso depende de lo que la propia A paga. Sigamos un dólar. De cada dólar que paga A, la mitad se va a D y sale del anillo. La otra mitad va a B, que se la pasa a C, que se la devuelve a A. Entonces, lo que paga A en total es igual a sus propios $4 millones más la mitad de lo que ella misma paga:
A = 4 + A ÷ 2, de donde A = $8 millones
A le manda $4 millones a B y $4 millones a D. B recibe $4 millones y le paga $4 millones a C. C recibe $4 millones y le paga $4 millones a A, que, sumados a los $4 millones propios de A, son justo los $8 millones que A pagó. Todos los pagos cierran entre sí.
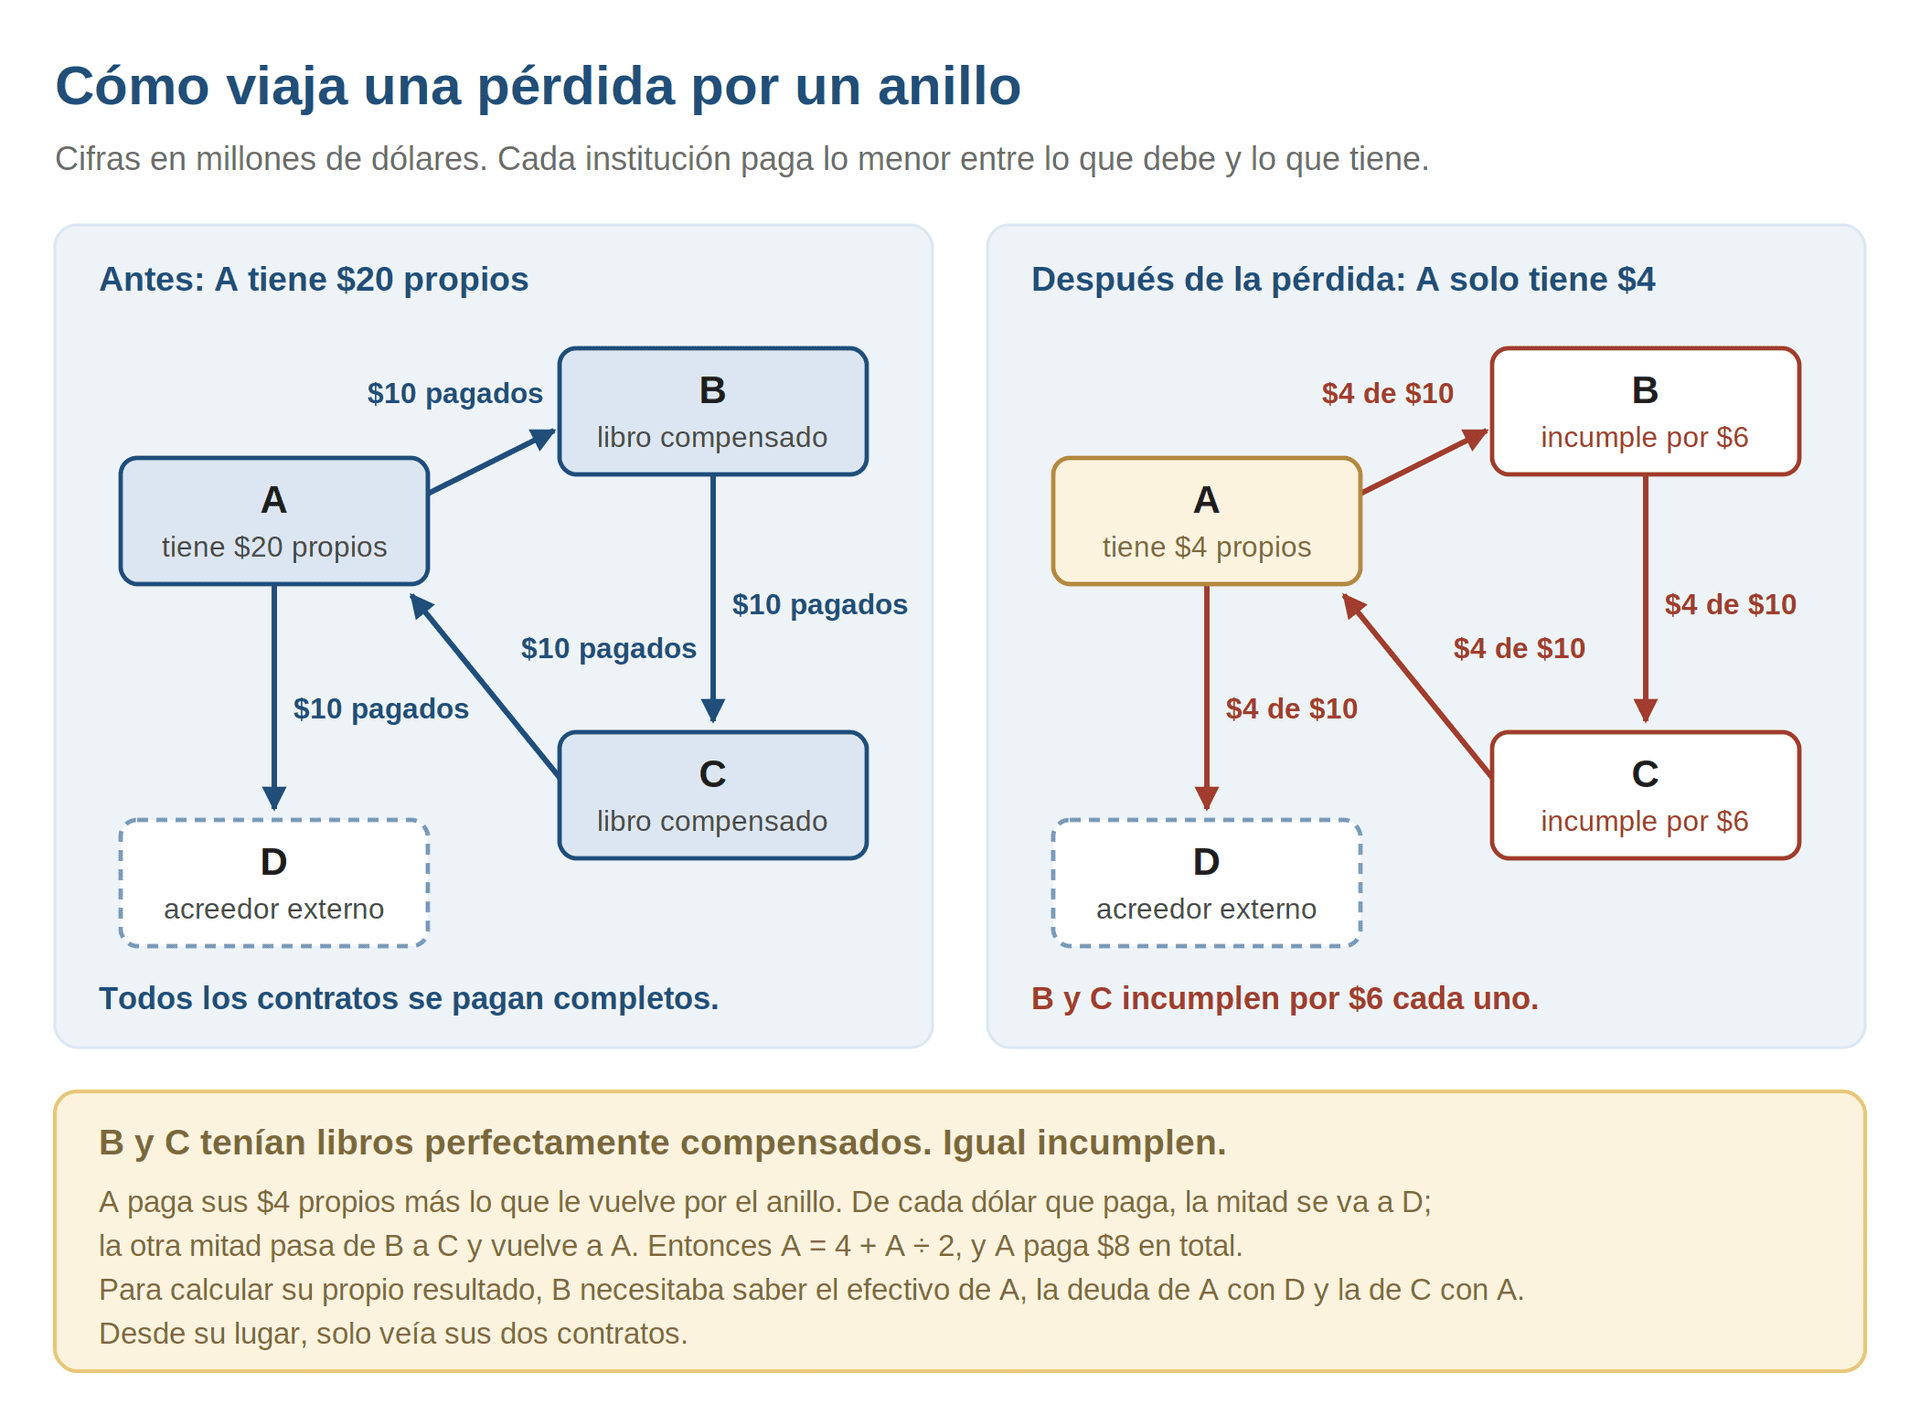
Ahora mira cómo quedan B y C. A cada uno le debían $10 millones y cobró $4 millones. Cada uno debía $10 millones y pagó $4 millones. Los dos quedan en incumplimiento por $6 millones. Ninguno tomó una mala posición; la pérdida nació entera en A. Y fíjate en lo que B habría necesitado saber para calcular su propio resultado: el efectivo de A, la deuda de A con D y el hecho de que C le debía a A. Desde su mesa, B veía apenas dos renglones: lo que A le debía y lo que B le debía a C.
En septiembre de 2008, ese anillo tenía miles de miembros. En los contratos sobre Lehman, buena parte del mapa estaba en un solo registro, donde las posiciones que se compensaban se podían encontrar y cancelar, y todos los de esos círculos seguían en pie para pagar. En los contratos con Lehman y con AIG, el mapa estaba repartido en cientos de miles de acuerdos entre dos partes, y uno de los miembros del anillo acababa de dejar de pagar. Los $5,200 millones fueron la respuesta una vez que se armó una parte del mapa. Los $366 mil millones eran la pregunta que todos se hacían mientras no estaba armado.
Hacia Dónde Va la Historia
En septiembre de 2008 el patrón se repitió una y otra vez. Una cifra neta que parecía segura terminaba dependiendo de que otro pagara, y cuando ese otro quebraba, la obligación le caía entera al siguiente de la fila. El libro compensado, el fondo del mercado de dinero, la cuenta de prime brokerage, los bancos detrás de AIG: todos parecían cubiertos, a salvo o tan seguros como el efectivo, hasta que el otro lado dejó de pagar.
A menos de tres semanas de la quiebra de Lehman, el Congreso ya había aprobado la Emergency Economic Stabilization Act, y el 8 de octubre seis grandes bancos centrales bajaron sus tasas al mismo tiempo, en un movimiento coordinado sin precedentes. Lo que tenían en común esas medidas es que el Estado pasó a ocupar el lugar de la contraparte que nadie más podía ser: garante de los fondos del mercado de dinero, prestamista de AIG y, al poco tiempo, fuente directa de capital para los bancos.
Por ahora, lo que yo me llevo de esta entrega es que todas las cifras que daban tranquilidad en el sistema eran cifras netas, y que todas suponían que los demás iban a pagar. Durante cinco entregas, el supuesto que falló fue sobre las casas. En septiembre de 2008 fue sobre los demás, y ese tipo de supuesto se rompe mucho más rápido, porque apenas alguien empieza a dudar, lo más sensato es actuar como si la duda fuera cierta.
La maquinaria que empaquetaba hipotecas en 2006 no desapareció, y buena parte de ella sigue financiando bienes raíces comerciales hoy. Vale la pena hacerle la misma pregunta que congeló al sistema en 2008: no cuánto valen los activos, sino quién está del otro lado y si va a poder pagar.
Esa es la Parte 7, la última de la serie.
Fuentes y Lecturas Recomendadas
Esta serie se apoya en dos crónicas de la crisis, complementadas con la literatura académica y los informes oficiales. Si quieres la historia completa, ve a los originales:
- Lewis, Michael. The Big Short: Inside the Doomsday Machine. W. W. Norton, 2010.
- Sorkin, Andrew Ross. Too Big to Fail. Viking, 2009.
- Bank for International Settlements. “Three Market Implications of the Lehman Bankruptcy.” BIS Quarterly Review, December 2008.
- Eisenberg, Larry, and Thomas H. Noe. “Systemic Risk in Financial Systems.” Management Science 47, no. 2 (2001): 236-249.
- Fleming, Michael J., and Asani Sarkar. “The Failure Resolution of Lehman Brothers.” Federal Reserve Bank of New York Economic Policy Review 20, no. 2 (2014): 175-206.
- Fleming, Michael J., and Asani Sarkar. “Creditor Recovery in Lehman’s Bankruptcy.” Liberty Street Economics, Federal Reserve Bank of New York, January 14, 2019.
- Gorton, Gary, and Andrew Metrick. “Securitized Banking and the Run on Repo.” Journal of Financial Economics 104, no. 3 (2012): 425-451.
- Kacperczyk, Marcin, and Philipp Schnabl. “When Safe Proved Risky: Commercial Paper during the Financial Crisis of 2007-2009.” Journal of Economic Perspectives 24, no. 1 (2010).
- McDonald, Robert, and Anna Paulson. “AIG in Hindsight.” Journal of Economic Perspectives 29, no. 2 (2015): 81-106.
- Office of the Special Inspector General for the Troubled Asset Relief Program. Factors Affecting Efforts to Limit Payments to AIG Counterparties (SIGTARP-10-003). November 17, 2009.
