Cuando los Precios Dejaron de Subir: Crisis Financiera del 2008, Parte 5
Parte 5 de mi serie recorriendo la crisis financiera de 2008 desde la óptica de los bienes raíces, y la parte donde por fin se pone a prueba el supuesto sobre el que descansaba todo. Si recién te sumas, en la Parte 1 miré por qué se le tuvo tanta confianza a la hipoteca, en la Parte 2 seguí un pago hipotecario a lo largo de toda la cadena y vi cómo el riesgo se le iba soltando a cada uno de los que lo tocaban, en la Parte 3 abrí la torre de tramos y CDOs, y en la Parte 4 mostré cómo las apuestas sobre esa torre terminaron siendo más grandes que el propio mercado hipotecario. Aquí quiero mirar qué estaba pasando de verdad dentro de los préstamos mientras se construía todo aquello, y el mecanismo que hizo que fallaran todos en el mismo momento.
Todas las entregas de esta serie han terminado apuntando al mismo supuesto, el que sostiene el peso de todo lo demás. Los tramos de la Parte 3 necesitaban que las pérdidas no se salieran de una banda muy angosta. El insumo de correlación necesitaba que los incumplimientos fueran independientes. La protección que AIG vendió en la Parte 4 necesitaba que los spreads no se movieran. Y detrás de todo eso había una sola idea: que las hipotecas estadounidenses no se iban a echar a perder todas al mismo tiempo.
En esta entrega quiero mostrar por qué eso, tarde o temprano, tenía que pasar.
El Ciclo de Crédito que Ya Viste por Dentro
Si te ha tocado hacer underwriting de bienes raíces comerciales a lo largo de un ciclo completo, ya sabes cómo se aflojan los estándares, porque lo viste pasar en cámara lenta.
Nunca llega en forma de decisión. Nadie hace circular un memo avisando que la firma va a ser menos exigente. Lo que hay es deriva. El piso de cobertura del servicio de deuda baja de 1.30 a 1.25, y después a 1.20 porque un competidor ya lo está cotizando así. El loan-to-value trepa. Empiezan a aparecer rentas pro forma donde antes iban rentas contratadas. Los períodos de solo interés se estiran de un año a dos, y después a todo el plazo. Cada concesión se puede defender en su propia operación, y todas las toma alguien capaz de explicarte con lujo de detalle por qué este prestatario y este activo son la excepción.
El desgaste solo se nota si miras la cartera completa a lo largo de varios años, y para cuando lo notas ya otorgaste los préstamos.
Así fue la originación subprime entre 2004 y 2006, con una diferencia que al final resultó decisiva. En bienes raíces comerciales el préstamo se evalúa contra un activo que genera ingreso. En subprime se evaluaba, cada vez más, contra un activo que no generaba nada salvo aumento de precio.
Los Promedios Aguantaron Mientras el Paquete Cambiaba por Debajo
Hay un detalle al que sigo volviendo, porque es la tercera vez que esta serie se choca con el mismo error y la primera en que podemos verlo ocurrir en vivo.
Michael Burry estaba leyendo prospectos de préstamos. No resúmenes, los documentos de verdad, que eran públicos, costaban unos cien dólares al año y que casi nadie fuera de los abogados que los redactaban se molestaba en abrir. Como los prestamistas subprime emitían bonos de forma secuencial, cada uno con préstamos originados en una ventana determinada, podías poner los prospectos en fila y ver cómo cambiaba el producto trimestre a trimestre.
Lo que encontró, según el relato de Lewis, es toda la historia de la Parte 5 en una sola serie de datos. Las hipotecas 2/28 de solo interés, dos años fijas y veintiocho variables, eran el 5.85 por ciento del paquete a principios de 2004. Para finales de 2004 eran el 17.48 por ciento. Para el verano de 2005 eran el 25.34 por ciento.
Y a lo largo de ese mismo tramo, el puntaje FICO promedio del paquete, la proporción de préstamos sin documentación y las medidas de loan-to-value se mantuvieron prácticamente estáticas.
Piensa un segundo en lo que eso implica. El paquete se volvió muchísimo más frágil mientras todas las estadísticas que lo describían seguían iguales. Un modelo de calificación que solo leyera promedios no habría detectado ningún cambio. No un cambio chico. Ninguno.
Y esto no es la impresión de un inversionista leyendo unos papeles. Yuliya Demyanyk y Otto Van Hemert analizaron después los datos préstamo por préstamo, cubriendo la enorme mayoría del subprime titularizado, y ajustaron el desempeño por las características del prestatario, las del préstamo y la apreciación posterior de la vivienda. Su hallazgo fue que la calidad cayó seis años seguidos antes de la crisis, sin un solo año de mejora, y que los titularizadores algo sabían. La conclusión que sacan resume toda esta entrega en una frase: el problema se podía haber visto mucho antes, pero la fuerte subida de los precios entre 2003 y 2005 lo mantuvo tapado.
Conviene señalar dónde apareció el deterioro, porque no se limitó a un rincón del mercado. Se vio igual en híbridos y en préstamos de tasa fija, en compras y en refinanciamientos con retiro de efectivo, con documentación completa y sin ella. No fue un producto malo. Fue toda la cosecha.
El Fondo Tenía Nombre
En la lectura de Burry, para 2005 los estándares no solo habían caído. Habían tocado fondo, y el fondo era un producto específico: la hipoteca subprime de tasa ajustable, solo interés y amortización negativa.
Lee esa cadena de adjetivos despacio, porque cada uno le quita una pieza a lo que hace que un préstamo sea un préstamo. Tasa ajustable significa que la cuota no es fija. Solo interés significa que no se está pagando nada de capital. Amortización negativa significa que el prestatario puede pagar menos que el interés devengado, y el faltante se suma al saldo.
Los tres juntos describen un arreglo donde el prestatario puede no pagar nada y ver cómo crece lo que debe. Eso ya no es crédito contra un ingreso. Es apostar al precio de la casa, con el prestamista del otro lado de la apuesta.
Un Préstamo a Treinta Años Construido para Durar Dos
El mecanismo que hacía que esto funcionara, mientras funcionó, era la tasa promocional.
Los préstamos subprime de esa época solían quedar fijos dos o tres años a una tasa artificialmente baja, y de ahí saltaban a una tasa variable mucho más alta, la tasa go-to. Steve Eisman lo explica sin adornos, según Lewis: prestaban a la tasa promocional a gente que sabían perfectamente que no iba a poder pagar la tasa go-to, y lo hacían justamente para obligarla a refinanciar, porque ahí era donde el prestamista ganaba más.
El plazo de treinta años era cosmético. Eran préstamos a dos años con etiqueta de treinta, y la salida siempre fue un refinanciamiento.
Cualquiera que trabaje en bienes raíces comerciales va a reconocer esto de inmediato. Es un préstamo puente. Plazo fijo corto, cuota que salta en el reset, y un repago que no depende del flujo de caja del prestatario sino de una salida al final. Los evaluamos todo el tiempo, y evaluar uno se reduce siempre a la misma pregunta: ¿la salida existe de verdad?
En un puente sobre un edificio, la salida es un activo estabilizado que un prestamista permanente va a querer financiar, y lo compruebas evaluando ese flujo estabilizado. En estas hipotecas la salida era refinanciar, refinanciar exige equity, y el prestatario prácticamente no había puesto nada. Entonces, ¿de dónde iba a salir ese equity?
De la apreciación. Solo de la apreciación. Ese era todo el underwriting.
Lo que en Realidad se Rompe es la Salida
Aquí es donde la aritmética se vuelve implacable.
Escribe el equity del que dispone un prestatario en el momento de refinanciar. Aproximadamente:
E = (1 – LTV) + g x t + a
Vamos término por término. LTV es el loan-to-value al momento de originar, así que (1 – LTV) es el equity con el que arranca el prestatario. g es cuánto sube el precio de la vivienda al año y t son los años transcurridos, de modo que g x t es el equity que aporta la subida de precios durante el período promocional. a es la amortización acumulada, el equity que el prestatario va construyendo al pagar capital.
Ahora reemplaza con los valores que se veían en ese mercado. El LTV rondaba el 100 por ciento, y a veces lo superaba cuando se apilaba una segunda hipoteca silenciosa detrás de la primera, así que el primer término queda en cero. La amortización normalmente juega a favor, pero en un préstamo de solo interés es exactamente cero, y con amortización negativa juega en contra. El saldo crece.
Con lo cual g x t queda cargando con todo. Cada dólar de equity que ese prestatario necesita para refinanciar tiene que salir de la subida de precios, porque los otros dos términos no aportan nada o restan.
Ahora pon g en cero y fíjate qué pasa. No en negativo. En cero. Los precios simplemente dejan de subir.
El primer término sigue en cero. La amortización sigue en cero o en contra. Y ahora g x t también es cero. El prestatario llega a la fecha del reset sin un peso de equity, con una cuota que acaba de saltar a la tasa go-to, y no consigue refinanciamiento a ningún precio, porque no hay nada contra qué refinanciar.
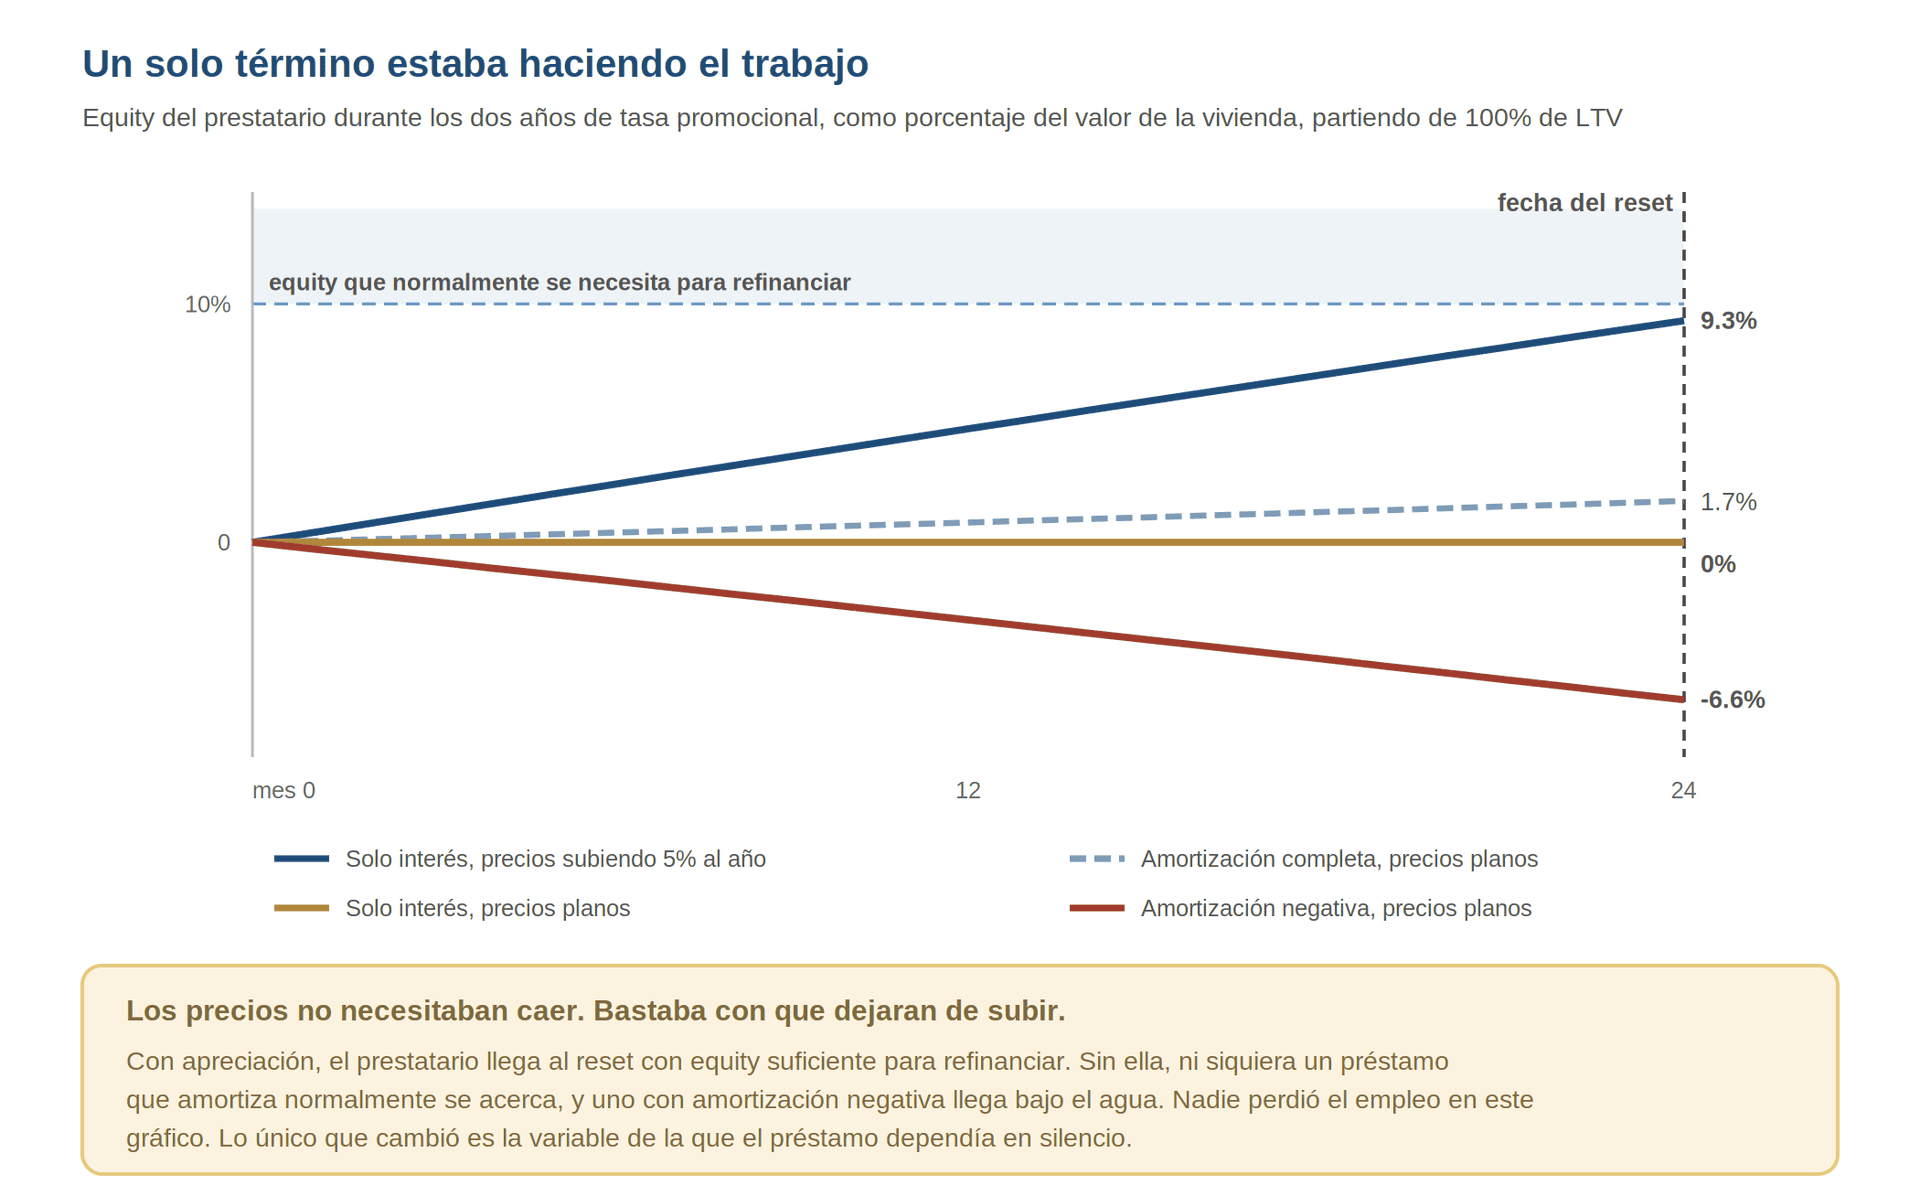
En el prestatario no cambió nada. No perdió el empleo. La economía no se contrajo. Lo único que cambió es que dejó de subir el precio del que ese préstamo dependía sin decirlo.
Lewis lo resume sin rodeos: para que millones de estadounidenses dejaran de pagar, los precios ni siquiera tenían que caer. Bastaba con que dejaran de subir al ritmo desbocado de los años anteriores.
Las Calificadoras lo Sabían, y lo Dijeron en Voz Alta
Esto es lo que no esperaba encontrarme, y es el documento más demoledor con el que me topé preparando esta entrega.
En marzo de 2007, Robert Rodriguez, de First Pacific Advisors, participó en una llamada con Fitch sobre el mercado de titularización subprime. Según cuenta, Fitch confiaba plenamente en sus modelos. Un colega suyo preguntó cuáles eran en concreto las variables que movían el modelo de calificación. Fitch contestó: los puntajes FICO y una subida de precios de vivienda de entre uno y cinco por ciento anual, como venía ocurriendo desde hacía cincuenta años.
Entonces vino la pregunta obvia. ¿Y si los precios se quedaban planos un buen tiempo? El modelo empezaría a fallar. ¿Y si caían uno o dos por ciento de forma sostenida? Ahí Fitch respondió que los modelos fallarían “por completo”. ¿Hasta dónde treparía el daño en la escala de calificación con una caída de dos por ciento? Hasta los tramos AA o AAA.
Esa conversación ocurrió unos seis meses antes del colapso, con una calificadora describiendo su propio modelo. La dependencia no estaba escondida ni era un detalle técnico que solo se notara después. Era la variable principal, y estaba reconocida como tal.
Eso, para mí, aclara algo que el relato habitual de la crisis deja borroso. Nadie tuvo que descubrir esto más tarde. Alguien preguntó y le respondieron de frente.
Por Qué la Correlación Siempre Fue Uno
Ahora sí podemos cerrar el círculo que abrió la Parte 3 y que la Parte 4 llevó adelante.
En la Parte 3, las calificadoras modelaban la correlación entre tramos subprime en torno al 30 por ciento, y toda la calificación de grado de inversión de un CDO dependía de que ese número fuera pequeño. En la Parte 4 vimos que la cópula gaussiana comprimía la dependencia entre miles de préstamos en un único parámetro de correlación. Dije entonces que la correlación real estaba cerca de uno. Esta es la razón precisa.
Un modelo de un factor dice que el resultado de cada exposición está determinado en parte por un factor común y en parte por algo propio de ella:
Pérdida = β x F + ε
F es el factor común que afecta a todos, β es qué tan fuerte depende de él una exposición dada, y ε son las circunstancias particulares de esa exposición. En ese esquema, la correlación entre dos exposiciones cualesquiera resulta aproximadamente:
ρ ≈ β²
Toda la diversificación está en ε. Si los prestatarios dejan de pagar por motivos propios, un despido acá, un divorcio allá, una enfermedad más allá, entonces β es chico, mandan los términos idiosincráticos y agrupar sirve de verdad. Ese es el mundo que suponían los modelos.
Pero acabamos de establecer de qué dependían realmente estos préstamos. No del ingreso del prestatario. No de sus circunstancias. De la apreciación de la vivienda, y de nada más, para prácticamente todos los préstamos escritos de esa forma. Así que F era la apreciación de la vivienda, β estaba cerca de uno, y por lo tanto ρ estaba cerca de uno. No porque los préstamos estuvieran concentrados geográficamente, sino porque el producto había sido diseñado de manera que cada préstamo colgaba del mismo gancho.
Vale la pena ver cómo cambia eso la forma del resultado, porque de ahí depende que la matemática de los tramos funcione o se caiga. El resultado clásico, de Oldrich Vasicek, da qué proporción de un paquete grande deja de pagar una vez que sabes cómo se comportó el factor común:
Tasa de incumplimiento = N[ ( N⁻¹(p) – √ρ x Y ) ÷ √(1 – ρ) ]
Vamos término por término. p es la probabilidad promedio de incumplimiento del paquete. Y es cómo resultó el factor común, la economía, que en este caso son los precios de la vivienda. N es la distribución normal acumulada y N⁻¹ su inversa, que no son más que el mecanismo para pasar de probabilidades a unidades estandarizadas y de vuelta. ρ es la correlación.
Lo importante no es la notación sino qué hace la expresión a medida que mueves ρ. Con ρ cerca de cero, el término √ρ se achica, Y deja de pesar, y el paquete incumple más o menos a su tasa promedio sin importar cómo le vaya a la economía. Los resultados se apiñan alrededor del promedio, que es justo lo que necesita un tramo senior.
A medida que ρ se acerca a uno, Y pasa a mandar. La tasa de incumplimiento deja de seguir al promedio y empieza a seguir al factor. Si Y sale bien, casi nadie deja de pagar. Si sale mal, deja de pagar casi todo el mundo. El promedio no se movió. Lo que cambió es que la distribución pasó de un montón apretado a tener todo el peso en los dos extremos.
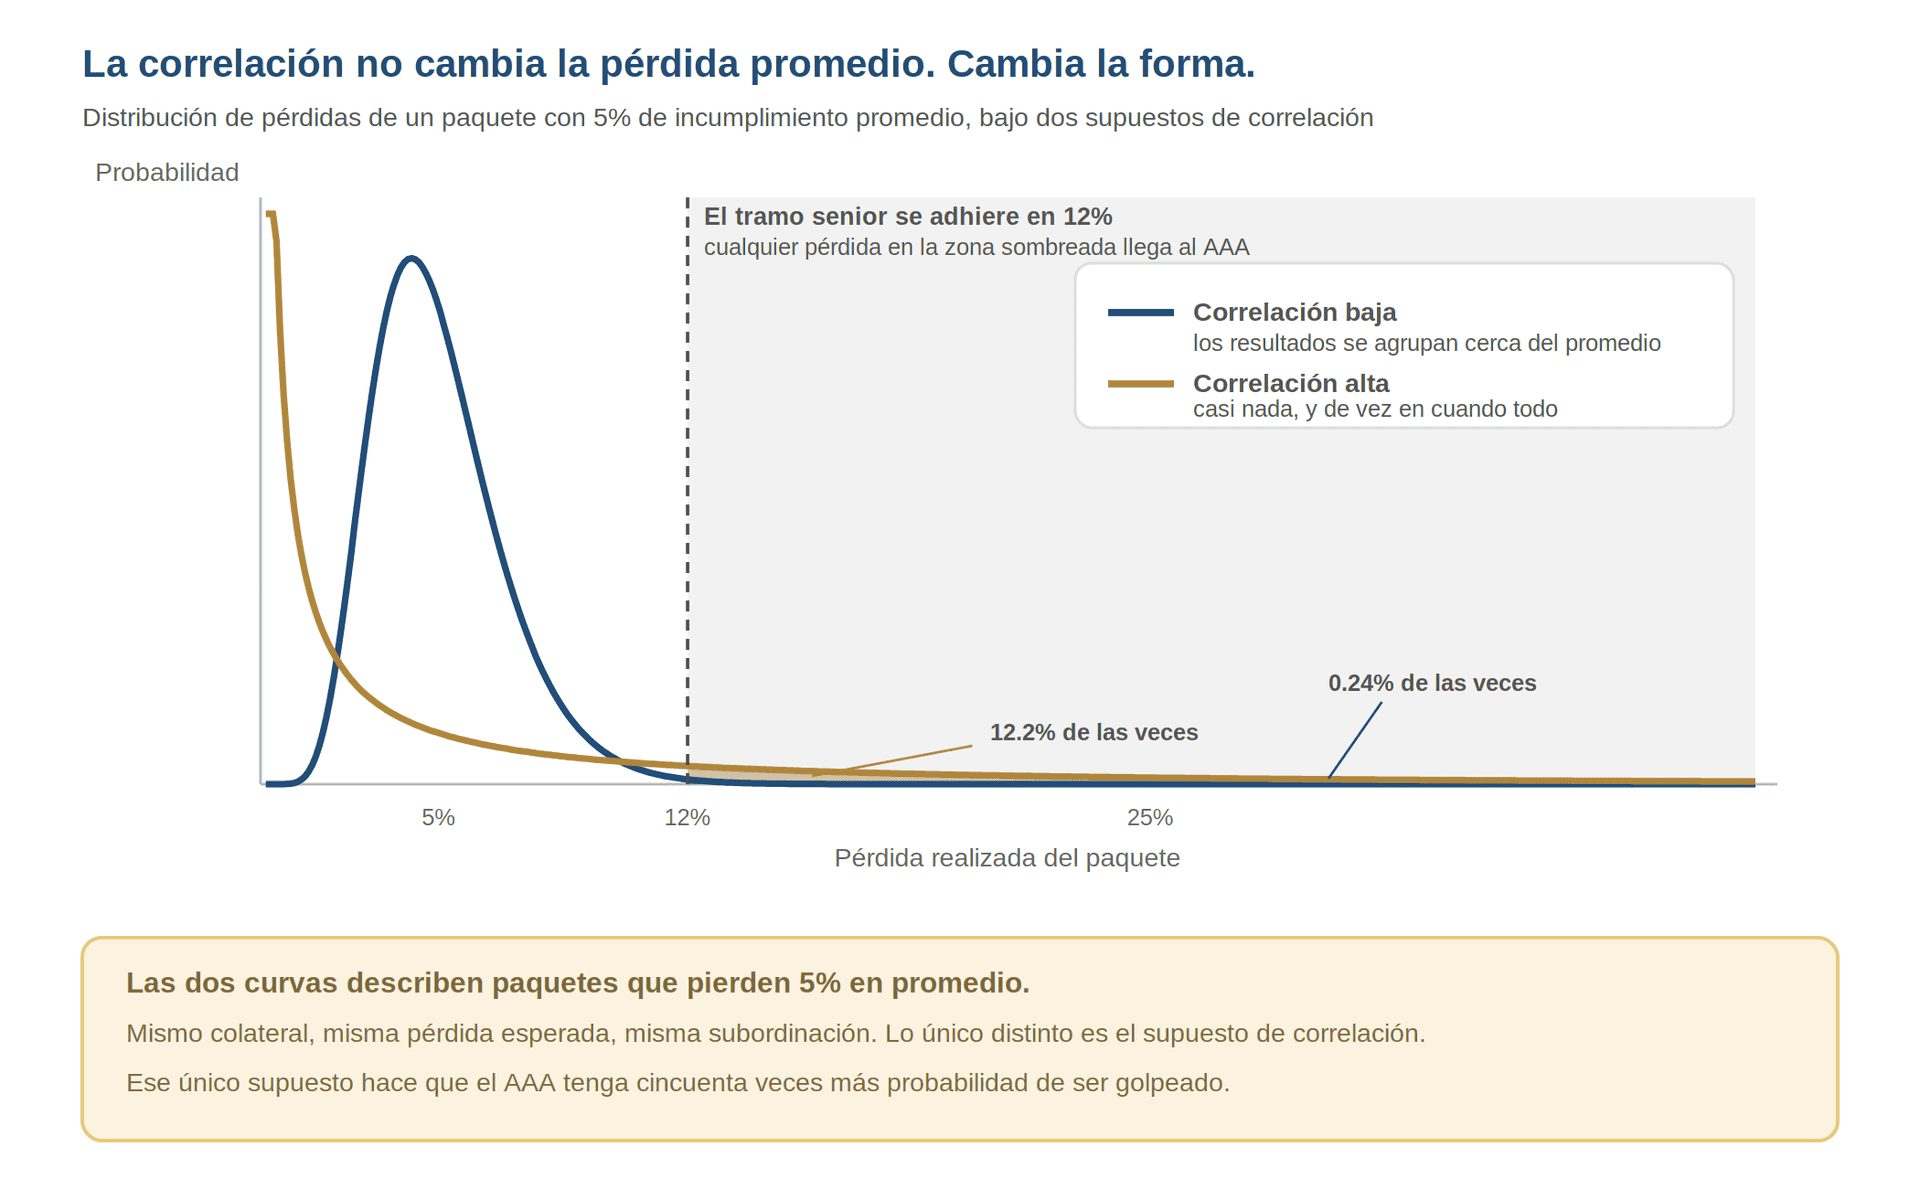
Ahí está todo, en una línea de álgebra. La correlación no cambia cuánto esperas perder. Cambia la forma de la distribución de pérdidas, y un tramo no es otra cosa que un derecho sobre una rebanada de esa forma.
Joshua Coval, Jakub Jurek y Erik Stafford calcularon la consecuencia, y la cuenta es tan simple que se puede hacer de cabeza. Agarra dos bonos, cada uno con 10 por ciento de probabilidad de incumplir, y córtalos en tramos. Si los incumplimientos no están correlacionados, el derecho senior falla apenas el 1 por ciento de las veces. Si están perfectamente correlacionados, hereda el 10 por ciento entero del subyacente. Los mismos bonos, la misma estructura, la misma subordinación. Cambia un supuesto y el tramo senior queda diez veces más riesgoso.
Su simulación de un CDO completo hace el mismo punto sobre la escala de calificación. Manteniendo todo lo demás fijo y moviendo solo la correlación, un tramo senior calificado AAA con una correlación de 20 por ciento cae a BBB– con 60 por ciento, y a BB con 80 por ciento. Y cuando la estructura es un CDO armado con los tramos mezzanine de otros CDOs, que es lo que la mayoría de los CDOs subprime realmente eran, ese mismo movimiento borra una cuarta parte del valor de un derecho que era grado de inversión bajo los supuestos base.
Su conclusión es la frase que yo colgaría encima del escritorio de cualquiera que califique crédito estructurado: errores pequeños, que en el mercado de un solo emisor no tendrían la menor importancia, se agrandan muchísimo al cortar en tramos, y se vuelven a agrandar cuando se arman CDOs con otros CDOs.
La Financial Crisis Inquiry Commission documentó después hasta qué punto ese supuesto se había despegado de la realidad. Moody’s calculaba que dos valores respaldados por hipotecas estaban menos correlacionados entre sí que dos respaldados por tarjetas de crédito o préstamos de auto. En diciembre de 2008 tiró a la basura sus supuestos clave para CDOs y los reemplazó por correlaciones de activos dos o tres veces más altas que las que usaba antes de la crisis.
El Giro, en Orden
Vale la pena ordenar la secuencia, porque llevó bastante más tiempo de lo que se suele recordar.
Durante la segunda mitad de 2005, los reportes mensuales de cobranza todavía se veían bien. La calidad crediticia aguantaba.
En junio de 2006, los precios nacionales de vivienda empezaron a caer por primera vez.
Y después, dieciocho meses en los que casi no pasó nada. Entre mediados de 2005 y comienzos de 2007 la brecha entre lo que cotizaban los bonos hipotecarios subprime y lo que valían de verdad los préstamos de abajo se fue abriendo, y el mercado nunca la cerró.
El 31 de enero de 2007, el ABX, el índice público de bonos subprime triple-B, cayó de 93.03 a 91.98. Un solo punto. Esa fue la grieta.
El 2 de abril de 2007, New Century, el mayor originador subprime del país, quedó desbordado por los incumplimientos y se declaró en quiebra.
Y en junio de 2007, a los inversionistas de los fondos de cobertura hundidos de Bear Stearns les avisaron que sus $1,600 millones en CDOs subprime calificados triple-A no habían perdido una parte del valor. No valían nada.
Esa última frase es la que te pediría no olvidar. No deteriorados. No castigados. Sin valor, en lo más alto de la estructura de capital, en el tramo cuyo único argumento de seguridad era que todo lo que tenía debajo absorbería las pérdidas primero.
Hacia Dónde Va la Historia
El supuesto falló exactamente de la manera en que la estructura necesitaba que no fallara. Las pérdidas no llegaron de a poco. Llegaron a todas partes al mismo tiempo, porque todo colgaba del mismo gancho, y la subordinación que protegía a los derechos senior estaba dimensionada para un mundo donde eso no podía ocurrir.
Pero unas pérdidas grandes, por sí solas, no paralizan un sistema financiero. Las instituciones quiebran y alguien se las queda. Lo que vino después fue otra cosa, y viene directo de la Parte 4.
Cuando Lehman Brothers quebró, el mercado tuvo que averiguar cuánto valían los credit default swaps escritos contra él. El nocional bruto que lo referenciaba se estimaba en unos $400 mil millones. Con la recuperación fijada en subasta en 8.625 centavos por dólar, eso implicaba que los vendedores de protección les debían a los compradores algo del orden de $366 mil millones.
La liquidación neta real, una vez compensadas las posiciones opuestas entre sí, terminó siendo de unos $6 mil millones.
Las dos cifras describen exactamente los mismos contratos. Y durante las semanas críticas nadie podía decirte cuál de las dos era la real, porque se trataba de acuerdos privados entre dos partes, sin ningún registro central de quién le había vendido qué a quién.
Por ahora, lo que yo me llevo de esta entrega es que la pregunta que paralizó al sistema nunca fue cuánto dinero se había perdido. Fue si la institución que estaba del otro lado de tu cobertura seguía en pie, y no había forma de saberlo.
Esa es la Parte 6.
Fuentes y Lecturas Recomendadas
Esta serie se apoya en dos crónicas de la crisis, complementadas con la literatura académica y los informes oficiales. Si quieres la historia completa, ve a los originales:
Lewis, Michael. The Big Short: Inside the Doomsday Machine. W. W. Norton, 2010.
Sorkin, Andrew Ross. Too Big to Fail. Viking, 2009.
Coval, Joshua, Jakub Jurek, and Erik Stafford. “The Economics of Structured Finance.” Journal of Economic Perspectives 23, no. 1 (2009): 3-25.
Demyanyk, Yuliya, and Otto Van Hemert. “Understanding the Subprime Mortgage Crisis.” Review of Financial Studies 24, no. 6 (2011): 1848-1880.
Vasicek, Oldrich. “The Distribution of Loan Portfolio Value.” Risk 15, no. 12 (2002): 160-162.
Financial Crisis Inquiry Commission. The Financial Crisis Inquiry Report. U.S. Government Printing Office, 2011.
