Lo que Dejó la Crisis: Crisis Financiera del 2008, Parte 7
Parte 7 de mi serie recorriendo la crisis financiera de 2008 desde la óptica de los bienes raíces, y la entrega en la que la historia vuelve a los bienes raíces comerciales. Si recién te sumas, en la Parte 1 miré por qué se le tuvo tanta confianza a la hipoteca, en la Parte 2 seguí un pago hipotecario a lo largo de toda la cadena y vi cómo el riesgo se le iba soltando a cada uno de los que lo tocaban, en la Parte 3 abrí la torre de tramos y CDOs, en la Parte 4 mostré cómo las apuestas sobre esa torre terminaron siendo más grandes que el propio mercado hipotecario, en la Parte 5 expliqué por qué bastaba con que los precios de la vivienda dejaran de subir para que todos los préstamos fallaran a la vez, y en la Parte 6 conté qué pasó cuando la primera institución grande dejó de pagar. Aquí quiero seguir lo que vino después del pánico: a quién se rescató, quién pagó la cuenta, cómo salieron parados los bienes raíces comerciales y qué le enseñó el rescate al mercado.
La Parte 6 terminó con el Estado ocupando el lugar de la contraparte que nadie más podía ser: garante de los fondos del mercado de dinero, prestamista de AIG y, al poco tiempo, fuente directa de capital para los bancos. Esta entrega arranca la tarde en que se cumplió esa última promesa y avanza dieciocho años, hasta los préstamos de bienes raíces comerciales que están venciendo hoy.
Cada entrega de esta serie giró alrededor de un supuesto que nadie decía en voz alta. En las cinco primeras fue uno sobre las casas: que no se iban a desvalorizar todas al mismo tiempo. En la Parte 6 fue uno sobre los demás: que el de enfrente iba a pagar. El de esta entrega es distinto, porque nadie lo tenía cuando empezó la crisis: lo fabricó la crisis misma.
Es el supuesto de que la salida siempre vuelve.
Nueve Sillas Alrededor de la Mesa
El lunes 13 de octubre de 2008, feriado de Columbus Day en Estados Unidos, los directores ejecutivos de las nueve instituciones financieras más grandes del país entraron al edificio del Tesoro sin saber para qué los habían llamado. Andrew Ross Sorkin reconstruye esa tarde en el último capítulo de Too Big to Fail. Los nueve se sentaron en orden alfabético, cada uno detrás de una tarjeta con su nombre, alrededor de una mesa de caoba de más de siete metros. Enfrente tenían al secretario del Tesoro, Hank Paulson, al presidente de la Fed, Ben Bernanke, al presidente de la Fed de Nueva York, Tim Geithner, y a la presidenta de la FDIC, Sheila Bair.
Paulson fue directo al grano. El Tesoro iba a usar las nuevas facultades que le daba el TARP para comprar hasta $250 mil millones en acciones preferentes de bancos. Los nueve tenían que entrar, y todos en las mismas condiciones. Después Geithner leyó los montos. Según el informe de operaciones que el Tesoro publicó a fin de mes, fueron $25 mil millones cada uno para Citigroup, JPMorgan Chase y Wells Fargo; $25 mil millones entre Bank of America y Merrill Lynch; $10 mil millones cada uno para Goldman Sachs y Morgan Stanley; $3 mil millones para Bank of New York Mellon, y $2 mil millones para State Street. En total, $125 mil millones.
No todos se lo tomaron bien. Dick Kovacevich, de Wells Fargo, quería saber qué hacía un banco que no necesitaba el dinero en una reunión para rescatar a las firmas de Nueva York. Según Sorkin, Paulson lo miró fijo, con el contralor de la moneda y la presidenta de la FDIC sentados enfrente, y le soltó: “Tu regulador está sentado justo ahí”. John Mack firmó por Morgan Stanley en el acto, sin consultar a su directorio, y le dejó a Geithner la tarea de escribir el nombre de la firma en el documento. Jamie Dimon llamó a sus directores desde un rincón de la sala y les dijo que el acuerdo perjudicaba a JPMorgan, porque iba a ayudar a los bancos más débiles a alcanzarlos, pero que no tenía sentido oponerse. A las 6:25 de la tarde ya habían firmado los nueve. La conclusión de Sorkin es que esa tarde el gobierno, en la práctica, había nacionalizado el sistema financiero de Estados Unidos.
Si alguna vez te tocó una operación en problemas, ya conoces la herramienta que usó Paulson. Es el preferred equity de rescate: una capa de capital senior que entra a la estructura por delante del equity común y cobra un retorno fijo. Lo raro es que Paulson lo metió en nueve estructuras de capital al mismo tiempo, incluso en algunas que no lo necesitaban, y justamente ahí estaba la gracia. Si solo los bancos débiles aceptaban el dinero, aceptarlo era confesar que eran débiles, y la corrida de la Parte 6 se les iba a ir encima. Al obligar también a los fuertes, nadie podía saber quién lo necesitaba de verdad. En la Parte 6 vimos un sistema que se congeló porque nadie veía quién respaldaba a quién. Ese feriado, Washington usó esa misma ceguera a su favor.
No resolvió todo. En menos de seis semanas, Citigroup, uno de los nueve que ese día se presentaron como sanos, tuvo que volver por otros $20 mil millones y una garantía del gobierno sobre $306 mil millones de sus activos, como cuentan tanto Sorkin como Michael Lewis. Pero el dinero que se les dio a los bancos volvió. Cuando el TARP cerró formalmente, en septiembre de 2023, la cuenta final de la Government Accountability Office mostró $443,500 millones desembolsados y un costo total de $31,100 millones. El programa de capital para bancos que nació en esa mesa puso $204,900 millones en 707 instituciones y terminó con una ganancia neta de $16,300 millones.
O sea que el costo del TARP, fuera el que fuera, no lo pusieron los bancos. Dónde terminó esa cuenta es lo que sigue.
Quién se Salvó y Quién No
Empecemos por AIG, que nos viene acompañando desde la Parte 4. En la Parte 6 la dejamos el 16 de septiembre de 2008, con una línea de $85 mil millones de la Reserva Federal y con sus contrapartes a punto de cobrar a la par. El apoyo total del gobierno terminaría llegando a $182,300 millones.
El epílogo de Sorkin retoma la historia justo cuando la opinión pública se le vino encima. Más de una cuarta parte del dinero del rescate salió de AIG casi de inmediato, rumbo a los bancos a los que les debía por sus credit default swaps y por su programa de préstamo de valores, y el que más recibió fue Goldman Sachs, con $12,900 millones. Después, a principios de 2009, se supo que AIG estaba pagando bonos a sus ejecutivos. Hubo manifestantes en la sede de la empresa y frente a las casas de sus directivos, y el presidente Obama preguntó en público cómo podían justificarles eso a los contribuyentes que la mantenían a flote. Edward Liddy, el director ejecutivo que había puesto el gobierno, se fue antes de cumplir once meses en el cargo.
Aun así, el dinero volvió de a poco, pero volvió. AIG vendió negocios y le pagó a la Fed, y el Tesoro fue soltando sus acciones en varias colocaciones. En enero de 2011 tenía 1,655 millones de acciones de AIG, y el 14 de diciembre de 2012 anunció que había vendido las últimas, a $32.50 cada una. Según sus cuentas, entre la Fed y el Tesoro habían comprometido $182,300 millones y terminaron con un retorno positivo de $22,700 millones. El rescate que más odió el público terminó dejando ganancia.
Y aquí está el dato que más me sorprendió. Según el desglose de la GAO, los programas de vivienda del TARP ayudaron a más de 3.3 millones de propietarios y terminaron costando $31,400 millones, más de lo que costó el TARP completo. Los bancos devolvieron el dinero con ganancia, y AIG también. Lo que sí costó dinero fue ayudar a los propietarios.
Y esa ayuda llegó a menos gente de la prometida. El HAMP, el programa estrella para modificar hipotecas, se lanzó con la meta de ayudar a entre tres y cuatro millones de propietarios. Según los informes finales del Tesoro, se llegaron a iniciar cerca de 1.74 millones de modificaciones permanentes. CoreLogic, por su parte, cuenta unos 7.8 millones de ejecuciones hipotecarias completadas desde comienzos de 2007. El índice nacional S&P CoreLogic Case-Shiller cayó 27.4% entre su máximo de julio de 2006 y su piso de febrero de 2012, y no volvió a marcar un máximo hasta el dato de septiembre de 2016, diez años después del anterior.
Michael Lewis llega a lo mismo por un camino inesperado. En el epílogo de The Big Short cuenta que, una vez que Cornwall Capital apostó contra el subprime, lo que más le preocupaba a Charlie Ledley era que el gobierno saliera a rescatar a los prestatarios para que no quebraran. Nunca lo hizo, salió a salvar a las firmas. Lewis también señala que casi todos los protagonistas importantes, ganadores y perdedores por igual, terminaron ricos, incluidos los directores ejecutivos de firmas que quebraron o que se salvaron de la quiebra gracias a Washington. Sobre Lehman deja la frase más filosa del epílogo: “El problema fue que a Lehman Brothers se le permitió tener éxito”. Como yo lo leo, la quiebra no fue la verdadera falla. La falla fueron los años de premios que vinieron antes.
¿Y quién terminó preso? De Wall Street, casi nadie. Kareem Serageldin, director gerente de Credit Suisse, fue condenado en noviembre de 2013 a 30 meses de prisión por inflar los precios de una cartera de bonos hipotecarios para esconder más de $100 millones en pérdidas. Un ensayo publicado en la University of Chicago Law Review lo describe como el único banquero encarcelado en Estados Unidos por su papel en la crisis. Las condenas largas fueron por fraude hipotecario: Lee Farkas, presidente del prestamista Taylor, Bean & Whitaker, recibió 30 años en 2011 por un fraude de más de $2,900 millones. Angelo Mozilo, de Countrywide, pagó $67.5 millones para cerrar las acusaciones de la SEC. Las que pagaron fueron las instituciones, en acuerdos con el Departamento de Justicia por sus títulos hipotecarios: Bank of America, $16,650 millones; JPMorgan, $13 mil millones; Citigroup, $7 mil millones; Goldman Sachs, $5,060 millones, y Morgan Stanley, $2,600 millones.
Si pones todo esto junto, el patrón salta a la vista. El rescate dejó enteras a las instituciones y encima ganó dinero, mientras que las pérdidas que el Estado no absorbió se quedaron donde cayeron: en los hogares. Los que iban a manejar el capital durante la década siguiente sacaron su propia lección, y donde más se vio fue en los bienes raíces comerciales.
Después Llegó a los Bienes Raíces Comerciales
A los bienes raíces comerciales la crisis les llegó tarde. El Commercial Property Price Index de Green Street tocó su máximo en agosto de 2007 y su piso en mayo de 2009, en 61.7 sobre un máximo de 100, una caída de alrededor de 38%. La emisión de CMBS se desplomó de unos $229 mil millones en 2007 a $12 mil millones en 2008 y a $3 mil millones en 2009. Según datos de la Reserva Federal, la morosidad de los préstamos de bienes raíces comerciales en los bancos llegó a su máximo, 8.76%, en el segundo trimestre de 2010. La de los CMBS, según Trepp, no tocó techo hasta julio de 2012, con un récord de 10.34%.
Sorkin cerró su libro en 2009, y casi al final del epílogo se detiene en este mercado. Cuenta que la inversión buitre había vuelto a ponerse de moda y que todo el mundo estaba juntando dinero a la espera de que se derrumbaran los bienes raíces comerciales, y de las gangas que eso iba a dejar. Esa liquidación terminó siendo más chica de lo que esperaban sus compradores, y tres historias ayudan a entender por qué.
General Growth Properties. El 16 de abril de 2009, GGP, dueña o administradora de más de 200 centros comerciales regionales en 44 estados, se declaró en quiebra bajo el Capítulo 11 con unos 158 de ellos. Su comunicado explicó el motivo sin rodeos: con los mercados de crédito colapsados, no tenía cómo refinanciar fuera de la quiebra la deuda que le vencía. En el mismo comunicado aclaraba que todos sus centros comerciales iban a seguir funcionando con normalidad. Para mí, es el caso que mejor explica todo este período. Los centros comerciales no fallaron, falló la salida. En noviembre de 2009, todavía en quiebra, GGP acordó reestructurar unos $8,900 millones en préstamos hipotecarios y estirar sus vencimientos a unos seis años en promedio, sin que ninguno venciera antes de 2014. En noviembre de 2010 salió de la quiebra con $6,800 millones de equity nuevo, unos $15 mil millones de deuda de sus propiedades reestructurados y todos sus acreedores cobrando el 100% de lo que reclamaban. Si todos los acreedores cobran completo, el problema nunca fueron los centros comerciales. Lo que GGP necesitaba era tiempo, y prestamistas dispuestos a dárselo.
Stuyvesant Town. En 2006, Tishman Speyer y BlackRock compraron Stuyvesant Town y Peter Cooper Village, en Manhattan, 110 edificios con unos 11,000 departamentos, por un récord de $5,400 millones. Lo financiaron con una hipoteca de $3 mil millones y otros $1,400 millones en deuda subordinada. El plan era pasar miles de departamentos de renta regulada a rentas de mercado. Después vino un fallo: un tribunal estatal declaró improcedentes unos $200 millones de los aumentos de renta que había aplicado el grupo. Los dueños no pudieron pagar una cuota de $16 millones que vencía el 8 de enero de 2010, y el 25 de enero le entregaron la propiedad a sus acreedores. CalPERS dio por perdida su participación de $500 millones. Si GGP fue una salida fallida sobre un buen activo, Stuyvesant Town fue la otra cara del problema: unas rentas pro forma que nunca aparecieron. En el lenguaje de la Parte 5, era un préstamo puente cuya salida dependía de rentas que nadie estaba cobrando todavía. En 2015 la propiedad se vendió por $5,300 millones, así que el activo se recuperó, pero la estructura de capital de 2006 no.
Archstone. En la Parte 6 vimos cómo Lehman entró en Archstone, un portafolio de edificios residenciales de lujo, justo en la cima del mercado, y cómo después la siguió llevando en libros a valores que sus competidores no se creían. La masa de la quiebra de Lehman no vendió en pleno pánico. En 2012 les compró su parte a Bank of America y Barclays por $1,580 millones y se quedó con todo, y en noviembre de ese año acordó venderle Archstone a Equity Residential y AvalonBay en una operación valuada en unos $16 mil millones, que se cerró en febrero de 2013. Esperar le salió bien.
Tres propiedades y tres finales distintos, pero el mercado sacó una sola lección de las tres: si aguantas hasta que vuelva el crédito, el activo te saca adelante.
Y el mercado estuvo cerca de sacar la conclusión contraria. Para verlo, basta con mirar los precios de los bonos. En las semanas que siguieron a la quiebra de Lehman, según economistas de la Fed de Nueva York, los spreads de los bonos de CMBS más protegidos llegaron a unos 1,500 puntos básicos. La Parte 4 nos dejó una forma de leer un spread:
p ≈ s ÷ (1 – R)
Léela por partes. s es el spread anual que pide un inversionista por cargar con el riesgo de crédito. p es la probabilidad anual de incumplimiento que ese spread lleva implícita. R es la tasa de recuperación, así que (1 – R) es la parte del capital que se pierde si hay incumplimiento. Si la despejas al revés, s ≈ p x (1 – R): el spread es lo que el mercado cobra por la pérdida que espera cada año. Con 1,500 puntos básicos, eso quiere decir que el mercado valuaba los CMBS más seguros como si fueran a perder algo así como 15% de su valor cada año.
La respuesta de la Reserva Federal fue el TALF, un programa que les prestaba a los inversionistas el dinero para comprar títulos respaldados por activos, entre ellos CMBS. La parte del programa para CMBS ya emitidos abrió su primera ronda en julio de 2009, solo una emisión nueva de CMBS se llegó a financiar con él, y el TALF terminó sin ninguna pérdida. Los bonos que el mercado había valuado como si viniera una catástrofe resultaron ser un buen colateral. Para mí, esa es la prueba más clara de que un spread no es un pronóstico. A fines de 2008 era el precio del miedo: miedo a no poder vender y a no saber quién estaba del otro lado. Y ese miedo terminó costando mucho más que las pérdidas.
Extend and Pretend, la Primera Vez
El 30 de octubre de 2009, la Reserva Federal, la FDIC, la OCC, la Office of Thrift Supervision, la NCUA y los supervisores estatales publicaron una guía conjunta sobre cómo reestructurar préstamos de bienes raíces comerciales. Decía dos cosas importantes. La primera, que el supervisor no iba a criticar a los bancos que reestructuraran préstamos con prudencia, después de revisar bien al prestatario. La segunda, que un préstamo al día de un prestatario solvente no tenía por qué clasificarse como problemático solo porque el colateral hubiera perdido valor.
Unos meses después se vio el tamaño de lo que esa guía estaba conteniendo. En febrero de 2010, el Congressional Oversight Panel estimó que unos $1.4 billones (1.4 millones de millones de dólares) en préstamos de bienes raíces comerciales iban a vencer entre 2010 y 2014, y que casi la mitad estaba bajo el agua, es decir, el prestatario debía más de lo que valía la propiedad.
El mercado le puso nombre a lo que vino después: extend and pretend, o sea, extender y hacer como si nada. Los prestamistas estiraban los vencimientos en vez de ejecutar, y las dos partes actuaban como si el valor fuera a estar ahí cuando se acabara la extensión. El que terminó convirtiendo ese “como si nada” en realidad fue la Reserva Federal. El 16 de diciembre de 2008 había bajado su tasa de referencia a un rango de 0 a 0.25%, y la dejó ahí siete años, hasta diciembre de 2015. El rendimiento del bono del Tesoro a 10 años promedió 3.26% en 2009 y 1.80% en 2012, con un mínimo de 1.43% en julio de ese año.
Para ver por qué eso rescató préstamos, hay que escribir qué exige realmente un refinanciamiento. Cuando un préstamo vence, el prestamista nuevo calcula el monto de tres maneras y presta el más bajo:
Préstamo máximo de refinanciamiento = mín( LTV x NOI ÷ cap rate de salida , NOI ÷ (DSCR x k) , NOI ÷ DY_mín )
Vamos término por término. NOI es el ingreso operativo neto de la propiedad al momento del vencimiento. LTV x NOI ÷ cap rate de salida es la prueba de loan-to-value: el prestamista valúa la propiedad capitalizando el NOI a la tasa de capitalización (cap rate) del mercado y presta un porcentaje de ese valor. NOI ÷ (DSCR x k) es la prueba de cobertura. Aquí k es la constante hipotecaria (mortgage constant), el servicio de deuda anual por cada dólar prestado, que depende de la tasa y de la amortización. El prestamista exige que el NOI cubra ese servicio de deuda DSCR veces. NOI ÷ DY_mín es la prueba de debt yield: el NOI tiene que ser, como mínimo, cierto porcentaje del préstamo.
Ahora fíjate qué mueve cada término. Los dos primeros llevan la tasa de interés adentro, uno a través del cap rate y el otro a través de k. El tercero no tiene ninguna tasa: solo se mueve si se mueve el NOI. Guárdate ese detalle, porque vuelve al final de esta entrega. En los ejemplos que siguen uso solo los dos primeros términos, que es, en buena medida, como dimensionan sus préstamos los prestamistas de agencia en multifamily.
Pongámosle números. Los supuestos son míos, elegidos para que sean razonables para la época, y no son datos de mercado. Un edificio de departamentos generaba $1,000,000 de NOI en el pico de 2007 y tiene un préstamo de $11.5 millones. Para 2009, el NOI cayó 10%, a $900,000. El prestamista financia hasta 70% del valor y exige un DSCR de 1.25x con amortización a 30 años.
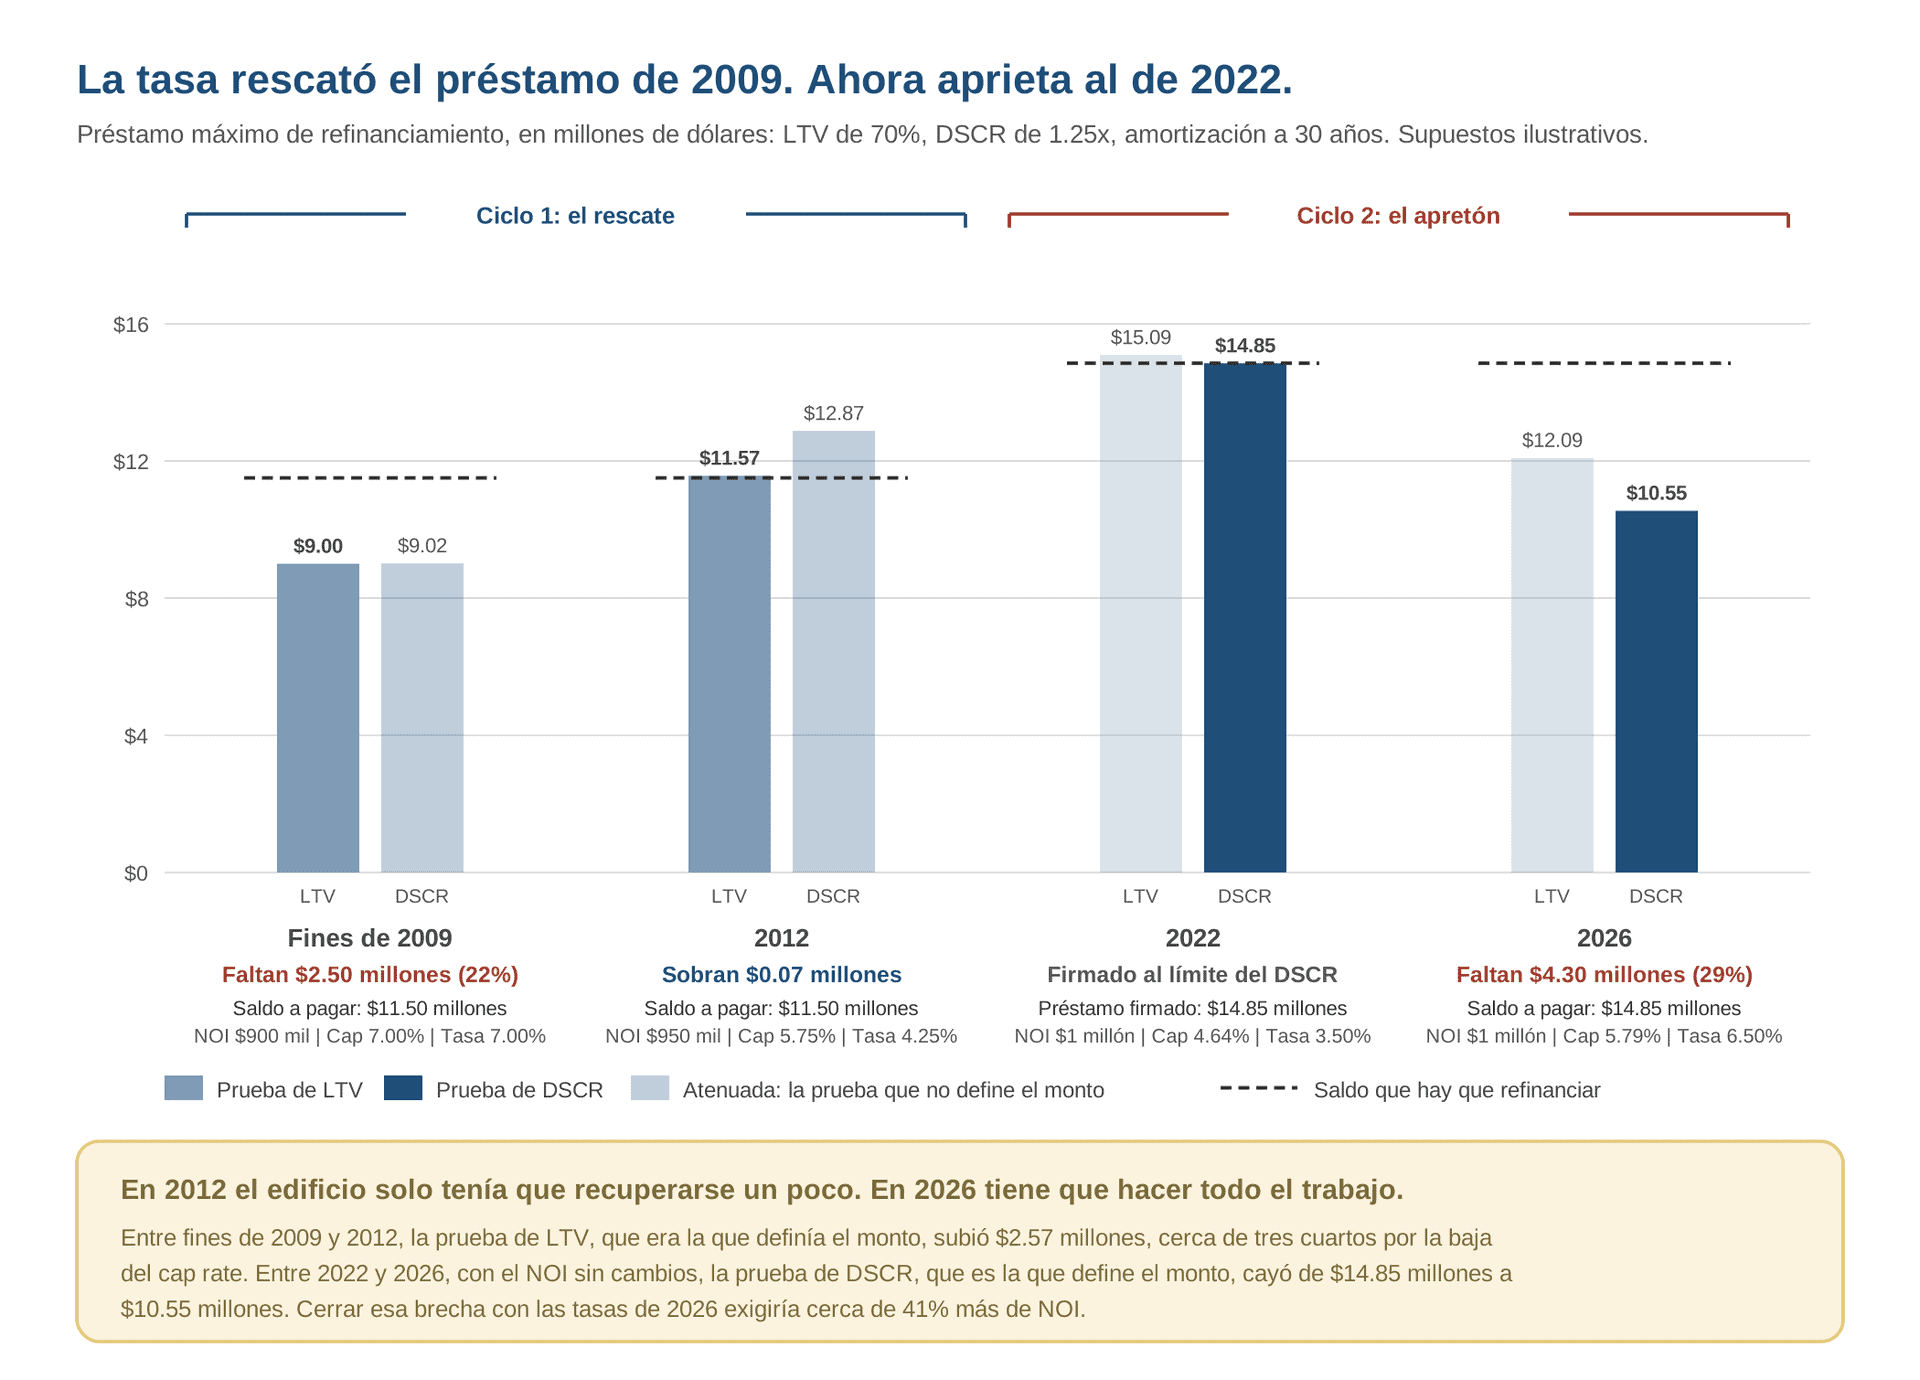
A fines de 2009, con un cap rate de 7.0% y una tasa de 7.0% (k = 0.0798):
- Prueba de LTV: 0.70 x $900,000 ÷ 0.070 = $9.0 millones
- Prueba de DSCR: $900,000 ÷ (1.25 x 0.0798) = $9.02 millones
Lo máximo que se le puede prestar son $9.0 millones, $2.5 millones menos que el saldo, cerca de 22%. No se puede refinanciar y, con la guía de 2009, tampoco tiene por qué, así que se extiende.
Para 2012, el NOI se recuperó a $950,000, todavía 5% por debajo del pico. El cap rate está en 5.75% y la tasa, en 4.25% (k = 0.0590):
- Prueba de LTV: 0.70 x $950,000 ÷ 0.0575 = $11.57 millones
- Prueba de DSCR: $950,000 ÷ (1.25 x 0.0590) = $12.87 millones
El préstamo nuevo es de $11.57 millones, y alcanza para cubrir el saldo de $11.5 millones: justo, pero alcanza.
Ahora separemos de dónde vino esa mejora. La prueba de LTV, que es la que define el monto, subió unos $2.57 millones. Si dejas el NOI en $900,000 y cambias solo el cap rate, obtienes $1.96 millones de esa suba, más o menos tres cuartos. El edificio se recuperó un poco, y la tasa hizo casi todo el trabajo.
Esa es la frase que yo subrayaría de toda esta entrega: al préstamo lo rescató la tasa, no la propiedad. Todos los que vivieron esos años, prestatarios, prestamistas e inversionistas, sacaron de ahí la misma lección: si logras estirar el préstamo lo suficiente, la salida vuelve. Si quieres hacer esta misma prueba con tus propias operaciones, el Refinance Risk Analysis Tool de A.CRE calcula el LTV, el DSCR y el debt yield al vencimiento con un NOI estresado.
Las Nuevas Reglas, en Resumen
En su epílogo, Lewis plantea algo que cualquiera que trabaje en bienes raíces comerciales va a reconocer de inmediato. Según él, ningún banco de inversión que fuera propiedad de sus propios socios se habría apalancado 35 a 1. Llevado a una estructura de capital, es un edificio con menos de 3% de equity. Casi todas las reglas que se escribieron después de 2008 buscaron lo mismo: más equity debajo de los bancos y más transparencia debajo de los bonos.
Basilea III. En septiembre de 2010, los gobernadores que supervisan al Comité de Basilea acordaron subir el mínimo de capital común de los bancos de 2% a 4.5% de los activos ponderados por riesgo y sumarle un colchón de conservación de 2.5%, para llegar a 7% en total. También acordaron poner a prueba un índice mínimo de apalancamiento de 3%, que no toma en cuenta las ponderaciones de riesgo. Después se cerraron dos reglas de liquidez, el Liquidity Coverage Ratio en 2013 y el Net Stable Funding Ratio en 2014, y el paquete completo quedó terminado en diciembre de 2017. En Estados Unidos, las nuevas reglas de capital fijaron además, desde el 1 de enero de 2015, una ponderación de riesgo de 150% para los bienes raíces comerciales de alta volatilidad, que son los préstamos de construcción en los que el prestatario no pone suficiente equity.
Dodd-Frank. La ley, promulgada el 21 de julio de 2010, tocó a los bienes raíces comerciales en dos puntos que nos importan aquí. Desde el 24 de diciembre de 2016, quienes estructuran CMBS tienen que retener 5% del riesgo de crédito, y los compradores del B-piece pueden cumplir esa exigencia quedándose con los bonos más subordinados. Y, con las reglas de la SEC que vinieron después, desde el 23 de noviembre de 2016 los CMBS públicos informan sus datos préstamo por préstamo.
Lo que no cambió. Fannie Mae y Freddie Mac, con las que arrancó esta serie en la Parte 1, quedaron bajo la tutela del gobierno (conservatorship) en septiembre de 2008 y, según el Congressional Research Service, en agosto de 2026 seguían ahí.
Lo que sigue abierto. La última pieza de Basilea III en Estados Unidos, el llamado endgame, todavía no está resuelta. Una propuesta de 2023 habría subido el capital de los bancos más grandes. La nueva propuesta, del 19 de marzo de 2026, va para el otro lado: según el equipo técnico de la Reserva Federal, sumada a un recargo revisado para los bancos globales más grandes, bajaría 2.4% el capital común que se les exige en conjunto a esas mismas firmas. Mientras escribo esto, la versión final sigue sin aprobarse.
Hay un instrumento nacido de Basilea III que más adelante se puso a prueba de una forma que sus diseñadores sí habían previsto y sus inversionistas no. Eso pasó en Credit Suisse, y lo vemos en la sección de los derivados.
Los Derivados Nunca se Fueron
La Parte 6 cerró con dos cifras. La primera, $366 mil millones, era lo que habría tenido que cambiar de manos por los credit default swaps sobre Lehman si no se hubiera podido compensar nada. La segunda, $5,200 millones, fue lo que se movió de verdad una vez compensado todo. La cifra bruta era la pregunta y la neta, la respuesta. Esa sigue siendo la mejor forma de leer el mercado de derivados, porque hoy la cifra bruta es más grande que en 2008.
A fines de junio de 2008, el Bank for International Settlements calculaba el nocional de los derivados que se negocian fuera de bolsa (over-the-counter) en $683.7 billones (683.7 millones de millones de dólares). A fines de 2025, el análisis de ISDA con datos del BIS lo ubicaba en $844.6 billones. Parte de esa diferencia se explica porque ahora informan sus datos más dealers, que representan cerca de 11% del total de 2025. Aun así, el mercado es claramente más grande que antes de la crisis.
Eso sí, el nocional no es lo que está en riesgo. Es solo el monto de referencia sobre el que se calculan los pagos, y para medir el riesgo hay dos cifras mejores. El valor de mercado bruto es lo que costaría reemplazar todos los contratos a precios de mercado: $20.4 billones en junio de 2008 y $22.8 billones a fines de 2025. La exposición crediticia bruta es lo que queda después de compensar las posiciones entre contrapartes, donde la ley lo permite: $3.9 billones en junio de 2008 y $3.4 billones a fines de 2025, alrededor de 0.4% del nocional.
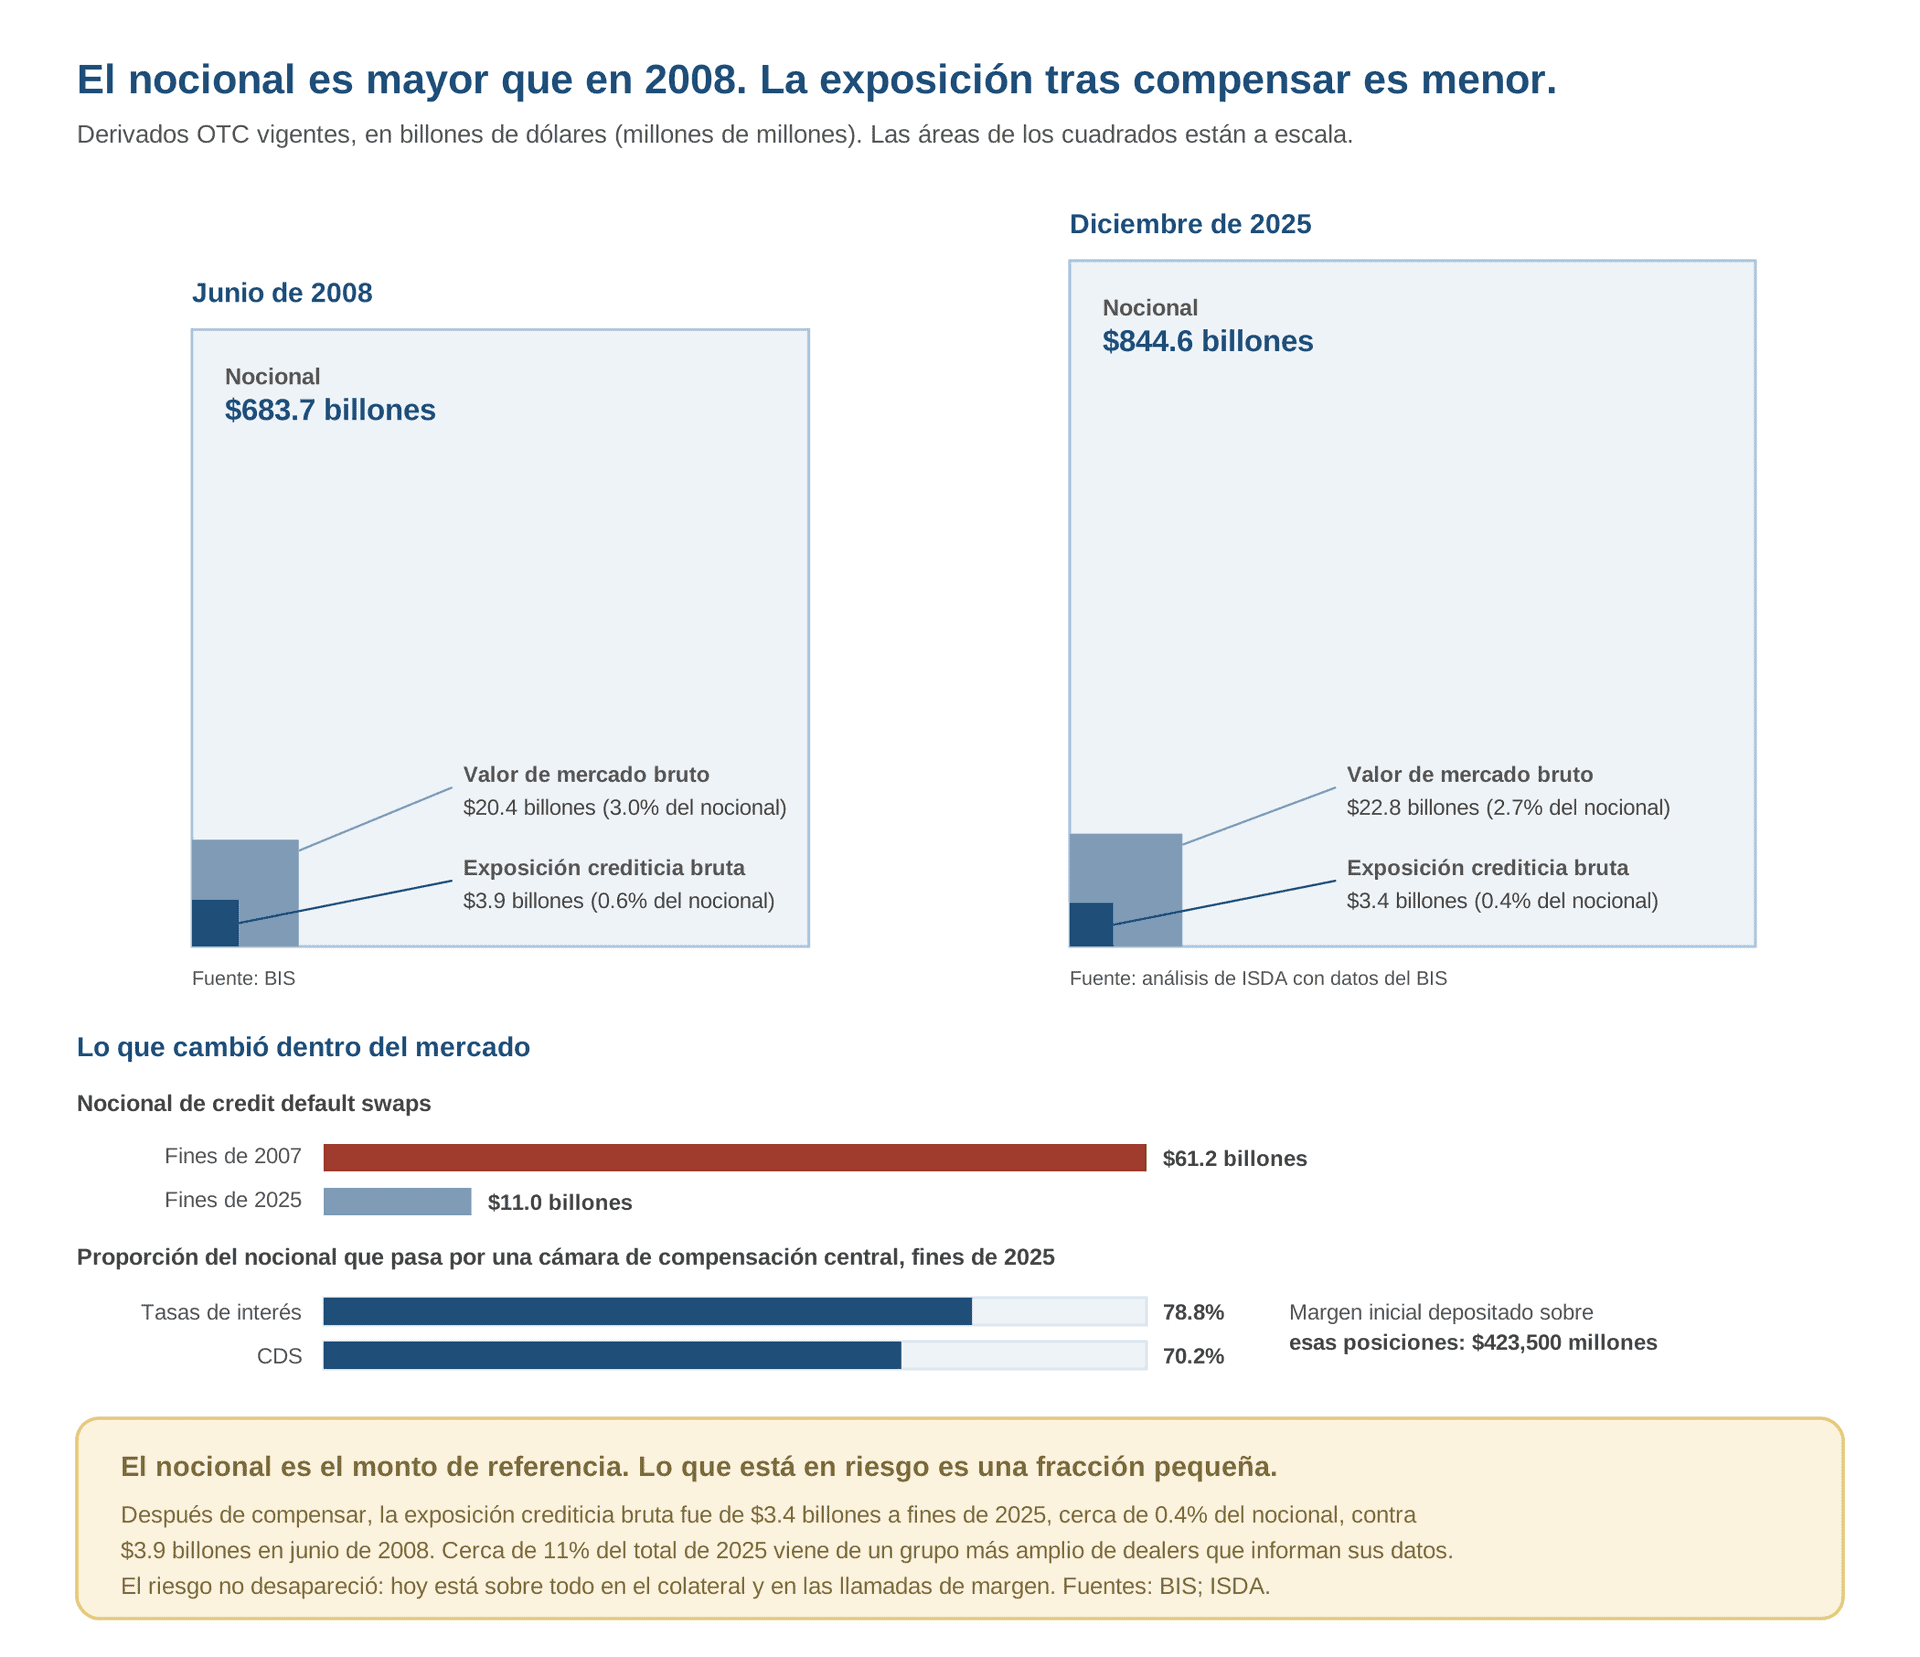
La composición también cambió. Los credit default swaps, protagonistas de las Partes 4 y 6, pasaron de $61.2 billones de nocional a fines de 2007 a $11.0 billones a fines de 2025, y hoy los derivados de tasas de interés son 79.3% del mercado. Además, la mayor parte ya no está repartida en una red de contratos privados entre dos partes. El 78.8% de los derivados de tasas y el 70.2% de los credit default swaps pasan por una cámara de compensación central, y a fines de 2025 los participantes tenían depositados $423,500 millones de margen inicial sobre esas posiciones.
Lo que me llama la atención es que el riesgo no se fue, se movió. En 2008, el peligro era una contraparte que había prometido pagar sin entregar nada en garantía. Hoy la mayor parte del mercado tiene colateral, así que el peligro está en el colateral mismo: un movimiento brusco de precios dispara llamadas de margen, el que está apalancado tiene que salir a conseguir efectivo y las ventas forzadas empujan los precios todavía más. Es el mismo mecanismo que tumbó a AIG. Desde 2021 apareció dos veces más, las dos fuera de los bancos, y un tercer episodio puso a prueba una de las protecciones que se construyeron después de 2008.
Archegos, 2021. Una family office armó posiciones enormes en acciones a través de total return swaps con varios bancos, y ninguno veía la foto completa. Según la fiscalía, su cartera pasó de $10 mil millones a $160 mil millones. Cuando las acciones cayeron en marzo de 2021 y Archegos no pudo cubrir las llamadas de margen, los bancos salieron a liquidar las posiciones. Credit Suisse, por sí solo, perdió unos $5,500 millones, según su propia investigación. El fundador, Bill Hwang, fue condenado a 18 años en noviembre de 2024 por el juez Alvin Hellerstein, el mismo que había condenado a Kareem Serageldin once años antes.
Fondos de pensiones británicos, 2022. Los fondos de inversión guiada por pasivos (liability-driven investment, LDI) usaban derivados y deuda para cubrir las obligaciones de los planes de pensiones frente a una baja de tasas. Cuando los rendimientos de los gilts, los bonos del gobierno británico, se dispararon en septiembre de 2022, las llamadas de colateral los obligaron a vender gilts. Eso empujó los rendimientos aún más arriba y disparó nuevas llamadas. El Financial Policy Committee del Banco de Inglaterra describió la espiral casi con esas mismas palabras. El banco intervino y compró £19,300 millones en gilts entre el 28 de septiembre y el 14 de octubre.
Credit Suisse, 2023. Cuando se rescató al banco con su venta a UBS, en marzo de 2023, el regulador suizo, FINMA, ordenó llevar a cero unos CHF 16 mil millones de sus bonos AT1. Los AT1 son un instrumento de Basilea III, pensado justamente para absorber pérdidas mientras el banco sigue en pie. En octubre de 2025, el Tribunal Administrativo Federal suizo declaró ilegal esa cancelación. FINMA y UBS apelaron y, mientras escribo esto, los bonos siguen cancelados y el caso está en manos del Tribunal Federal Supremo.
Hay, además, un derivado con el que hoy lidian muchos equipos de bienes raíces comerciales. En un préstamo puente a tasa variable, el prestamista suele exigirle al prestatario que compre un cap de tasa (interest rate cap), y cuando el cap vence antes que el préstamo, el prestatario tiene que comprar otro. Según Chatham Financial, un cap a tres años con un strike de 3% sobre un préstamo de $100 millones costaba $98,000 en abril de 2019 y $3.48 millones en mayo de 2023. Es una llamada de colateral en pequeño, metida en el plan de negocios de una enorme cantidad de préstamos puente de 2021.
¿Podría el mercado de derivados desatar otra vez algo parecido a 2008? Sinceramente, no lo sé, y desconfiaría de cualquiera que diga saberlo. Lo que sí puedo hacer es mostrarte hacia dónde miran los que se ganan la vida preocupándose por esto, y no miran al nocional. El Financial Stability Report de la Reserva Federal de mayo de 2026 pone el foco en el apalancamiento de los hedge funds, que según el informe sigue cerca de sus máximos históricos y concentrado en un puñado de fondos grandes. Lo que preocupa es el apalancamiento que está en lugares donde nadie ve la posición completa. Ahí estaba exactamente Archegos y, si algo nos enseñó la Parte 6, ahí estaba también AIG.
Una Década en Cero
La Reserva Federal mantuvo su tasa de referencia entre 0 y 0.25% desde diciembre de 2008 hasta diciembre de 2015, y volvió a ese rango entre marzo de 2020 y marzo de 2022. El 4 de agosto de 2020, el rendimiento del bono del Tesoro a 10 años cerró en 0.52%, el más bajo en los registros, que arrancan en 1962.
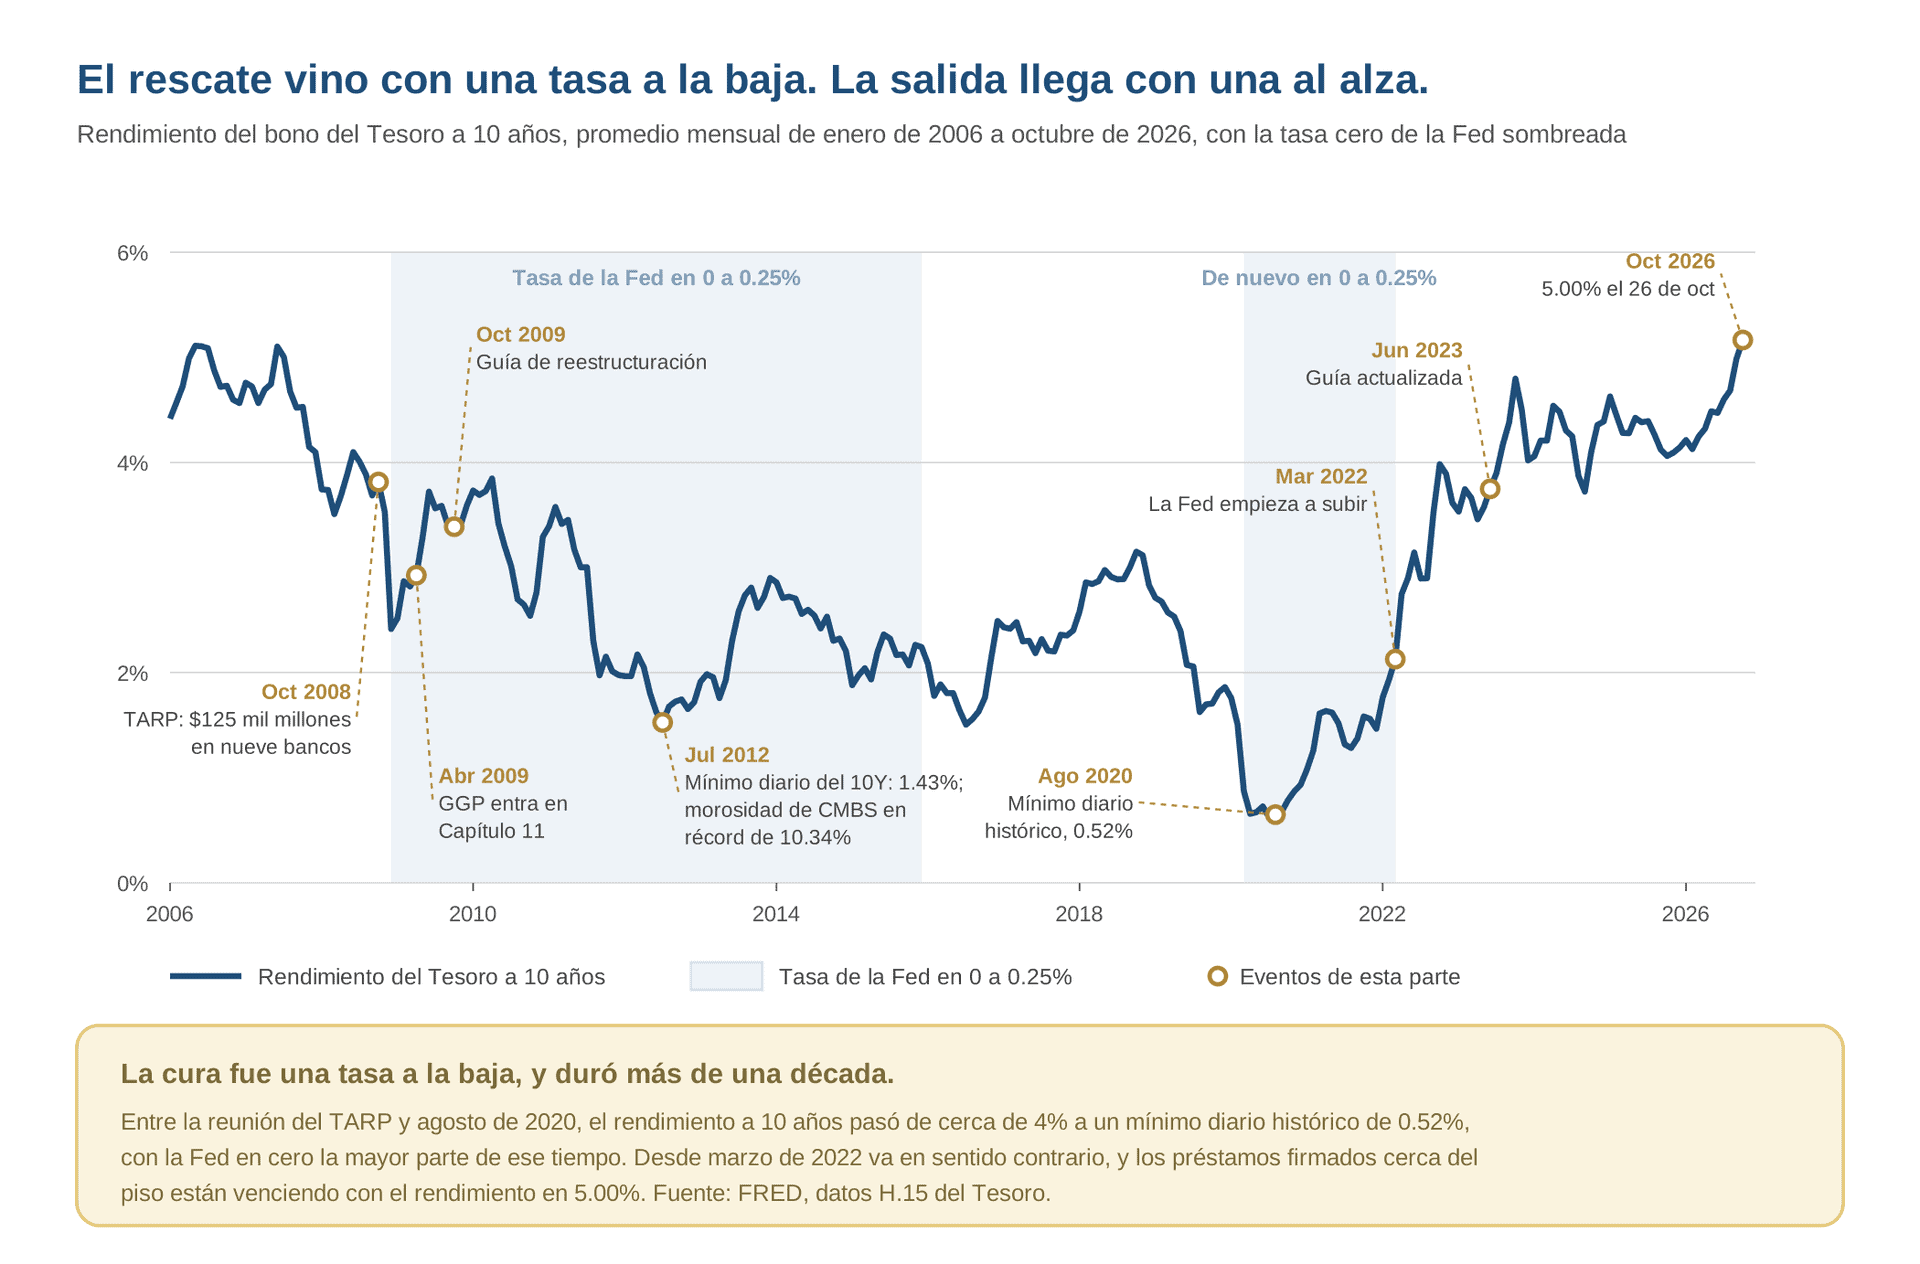
Para los bienes raíces comerciales, el dinero barato hizo dos cosas. Primero, aceleró la recuperación. Para diciembre de 2010, el índice de Green Street ya estaba más de 30% por encima de su piso de 2009, y la firma señalaba que se había recuperado la mitad de la caída de 2007 a 2009 en cerca de un año y medio. Segundo, empujó los valores hacia arriba durante una década. Los cap rates de los edificios de departamentos, según datos de MSCI publicados por RealPage, tocaron su mínimo de 4.64% en el segundo trimestre de 2022, y el índice de Green Street llegó a su máximo en marzo de ese año.
También convirtió las casas de la Parte 1 en un activo institucional. Invitation Homes, de Blackstone, empezó a operar en 2012 comprando casas para alquilarlas, algunas de ellas en remates de viviendas ejecutadas. Salió a bolsa el 6 de febrero de 2017 y a fin de ese año, ya fusionada con Starwood Waypoint, tenía 82,570 casas.
Y dejó la cosecha que hoy se está poniendo a prueba. En 2021, según Morningstar DBRS, la emisión de CRE CLOs llegó a un récord de unos $50,400 millones. Esas operaciones juntaban préstamos puente a tasa variable sobre propiedades en transición, muchas de ellas edificios de departamentos comprados para remodelar y volver a alquilar. La salida prevista era refinanciar con deuda permanente o vender a un cap rate bajo.
Visto desde hoy, lo más llamativo de esta etapa es lo razonable que se veía todo desde adentro. El ciclo anterior ya había puesto a prueba esos planes de negocios, y la respuesta había sido clara: aguanta, extiende y la salida vuelve. Sorkin cerró su epílogo en 2009 preocupado porque los sobrevivientes habían salido de la crisis sintiéndose invulnerables y sin una pizca de humildad. Una década de tasa cero le dio a esa sensación el historial que le faltaba.
La Salida, Otra Vez
Entre marzo de 2022 y julio de 2023, la Reserva Federal subió su tasa de referencia del rango de 0 a 0.25% al de 5.25 a 5.50%: 525 puntos básicos en dieciséis meses. Para diciembre de 2025 la había bajado a 3.50 a 3.75%, y en septiembre de 2026 la volvió a subir, a 3.75 a 4.00%. El 26 de octubre de 2026, el rendimiento del bono del Tesoro a 10 años estaba en 5.00%.
Ahora pasemos la misma fórmula por este ciclo. Toma un edificio de departamentos con $1,000,000 de NOI, financiado en 2022 por el mismo tipo de prestamista: 70% del valor, DSCR de 1.25x y amortización a 30 años. Las tasas vuelven a ser ilustrativas, pero los cap rates son los de MSCI, publicados por RealPage.
En 2022, con un cap rate de 4.64% y una tasa de 3.5% (k = 0.0539):
- Prueba de LTV: 0.70 x $1,000,000 ÷ 0.0464 = $15.09 millones
- Prueba de DSCR: $1,000,000 ÷ (1.25 x 0.0539) = $14.85 millones
Eso da un préstamo de $14.85 millones, con un debt yield de 6.7%.
En 2026, con el NOI igual, un cap rate de 5.79% (el más alto desde 2015) y una tasa de 6.5% (k = 0.0759):
- Prueba de LTV: 0.70 x $1,000,000 ÷ 0.0579 = $12.09 millones
- Prueba de DSCR: $1,000,000 ÷ (1.25 x 0.0759) = $10.55 millones
El préstamo nuevo es de $10.55 millones. Queda una brecha de $4.30 millones, 29.0% del saldo, y para cerrarla con las tasas de 2026 el NOI tendría que subir cerca de 41%. En 2012 la fórmula jugaba a favor del prestatario, y al edificio le alcanzaba con recuperarse un poco. En 2026 juega en contra, y el edificio tiene que hacer todo el trabajo.
Ahora volvamos al tercer término, el que te pedí que guardaras. Si das vuelta la prueba de cobertura, dice algo muy simple: un préstamo se refinancia por el saldo completo solo si NOI ÷ Préstamo ≥ DSCR x k. Y NOI ÷ Préstamo no es otra cosa que el debt yield del préstamo. O sea que la prueba de cobertura es un piso de debt yield disfrazado, uno que se mueve con la tasa de interés:
Proporción de préstamos que no pueden refinanciarse = P( DY_i < DSCR x k )
Igual que antes, término por término. DY_i es el debt yield de cada préstamo sobre su saldo actual, y solo se mueve si se mueve el NOI de ese préstamo. DSCR x k es el piso, y ese sí se mueve con la tasa. P( ) es la proporción de préstamos cuyo debt yield queda por debajo del piso. Con una tasa de 3.5%, el piso era de 6.7%, justo donde se dimensionó el préstamo de 2022, y con 6.5% sube a 9.5%. En el ejemplo de 2009 estaba cerca de 10.0%, y para 2012 había bajado a 7.4%. Esta es la pieza que yo no había terminado de entender hasta hacer las cuentas: durante más de una década el piso no dejó de bajar, y cualquier préstamo que lo superara parecía underwriting bien hecho.
Hoy, una parte importante de los préstamos queda por debajo incluso de un piso modesto. Trepp encontró que, de los $76,600 millones en préstamos de CMBS que vencen en 2026 sin opción de extensión, 36% tiene un debt yield de 8% o menos. Si el préstamo de 2022 del ejemplo se hubiera dimensionado con un debt yield de 9%, habría sido de $11.11 millones, y la brecha de 2026 sería de unos $564,000, o 5%. Ese es un cheque que un sponsor puede firmar.
El estrés es selectivo y, como todos los préstamos enfrentan el mismo piso, lo que los separa es el ingreso. Según los datos de Trepp de septiembre de 2026, la morosidad total de los CMBS fue de 8.02%, la más alta desde noviembre de 2020 y todavía por debajo del récord de 2012. La de oficinas, con 12.16%, ya está por encima de su máximo de la crisis anterior, y la de multifamily, con 8.04%, superó a la tasa total. CRED iQ midió en agosto una tasa de estrés de 28.2% en los CRE CLOs, concentrada en préstamos puente de 2021 y 2022 para edificios de departamentos del Sun Belt, otorgados contando con un crecimiento de rentas que nunca llegó. Es el patrón de Stuyvesant Town en chiquito, repetido en muchos más lugares.
Los prestamistas también están volviendo a extender. En junio de 2023, los reguladores bancarios actualizaron la guía de 2009 y le sumaron una sección sobre ajustes de corto plazo a los préstamos. El Financial Stability Report de la Fed de mayo de 2026 señala que, hasta ahora, la disposición de los prestamistas a extender o modificar los préstamos que vencen ayudó a contener el riesgo. Matteo Crosignani y Saketh Prazad, economistas de la Fed de Nueva York, encuentran que los bancos con poco capital les dieron más plazo y alivio en las cuotas a prestatarios de bienes raíces comerciales en problemas, y que con eso se amontonaron más vencimientos en el corto plazo. Una extensión sirve para ganar tiempo. En 2009 ese tiempo vino acompañado de una tasa a la baja, esta vez no.
Queda la pregunta de la Parte 6: ¿quién está hoy del otro lado, y va a poder pagar? La respuesta es mejor de lo que habría sido en 2008. En los CMBS, la primera pérdida cae sobre los compradores del B-piece, que pusieron su dinero el día en que se cerró la operación y tienen que mantenerlo cinco años. Los bancos tienen más capital que antes, y la morosidad de sus préstamos de bienes raíces comerciales fue de 1.53% en el segundo trimestre de 2026, contra 8.76% en 2010. Las pérdidas están a la vista, se informan préstamo por préstamo cada mes y caen sobre dinero que sí está ahí. Lo que las reglas no pudieron cambiar es el supuesto que va metido dentro del underwriting.
Donde Termina la Historia
Cada entrega de esta serie giró alrededor de un supuesto. En la Parte 1, que Washington respaldaba a Fannie y Freddie, y que los precios de las casas no caen a nivel nacional. En la Parte 2, que alguien en la cadena estaba revisando si el prestatario podía pagar. En la Parte 3, que los incumplimientos no iban a llegar todos juntos. En la Parte 4, que los que vendían protección iban a poder pagar. En la Parte 5, que los precios iban a seguir subiendo. En la Parte 6, que el de enfrente iba a pagar. En esta entrega, el supuesto es que la salida vuelve, y de los siete es el único que aprendimos de la propia crisis.
Por ahora, lo que yo me llevo de esta entrega es que la cura funcionó, y que justamente ahí está el problema. Los bancos devolvieron el TARP con ganancia, y AIG también. GGP les pagó completo a todos sus acreedores, y Archstone y Stuyvesant Town se vendieron por miles de millones cuando el mercado volvió a abrirse. Cada uno de esos resultados fue real, y entre todos convirtieron un rescate en una premisa. Toda una generación de capital aprendió que la salida puede llegar tarde, pero llega. En 2012 la fórmula le dio la razón; en 2026 no, y el único término que queda para hacer el trabajo es el que nunca se movió con las tasas: el ingreso del edificio.
Pero la serie no termina del todo aquí. En un epílogo corto quiero poner las siete entregas una al lado de la otra, en un solo mapa, y hacer la pregunta a la que venía apuntando toda la serie: ¿qué se rompería hoy?
Fuentes y Lecturas Recomendadas
Esta serie se apoya en dos crónicas de la crisis, complementadas con la literatura académica y los informes oficiales. Si quieres la historia completa, ve a los originales:
- Lewis, Michael. The Big Short: Inside the Doomsday Machine. W. W. Norton, 2010.
- Sorkin, Andrew Ross. Too Big to Fail. Viking, 2009.
- Ashcraft, Adam, Allan Malz, and Zoltan Pozsar. “The Federal Reserve’s Term Asset-Backed Securities Loan Facility.” Federal Reserve Bank of New York Economic Policy Review 18, no. 3 (2012): 29–66.
- Bank for International Settlements. “OTC Derivatives Market Activity in the First Half of 2008.” November 2008.
- Basel Committee on Banking Supervision. “Group of Governors and Heads of Supervision Announces Higher Global Minimum Capital Standards.” Press release, September 12, 2010.
- Board of Governors of the Federal Reserve System et al. “Policy Statement on Prudent Commercial Real Estate Loan Workouts.” October 30, 2009.
- Board of Governors of the Federal Reserve System. Financial Stability Report. May 2026.
- Congressional Oversight Panel. February Oversight Report: Commercial Real Estate Losses and the Risk to Financial Stability. February 10, 2010.
- Crosignani, Matteo, and Saketh Prazad. “Extend-and-Pretend in the U.S. CRE Market.” Federal Reserve Bank of New York Staff Report No. 1130, 2024 (revised 2026).
- International Swaps and Derivatives Association. “Key Trends in the Size and Composition of OTC Derivatives Markets in the Second Half of 2025.” July 2026.
- U.S. Department of the Treasury. “Treasury Receives Payment From Its Final Sale of AIG Common Stock, Bringing Positive Return on Overall AIG Commitment to $22.7 Billion.” Press release, December 14, 2012.
- U.S. Government Accountability Office. Troubled Asset Relief Program: Lifetime Cost (GAO-24-107033). 2024.
